先确定测算边界
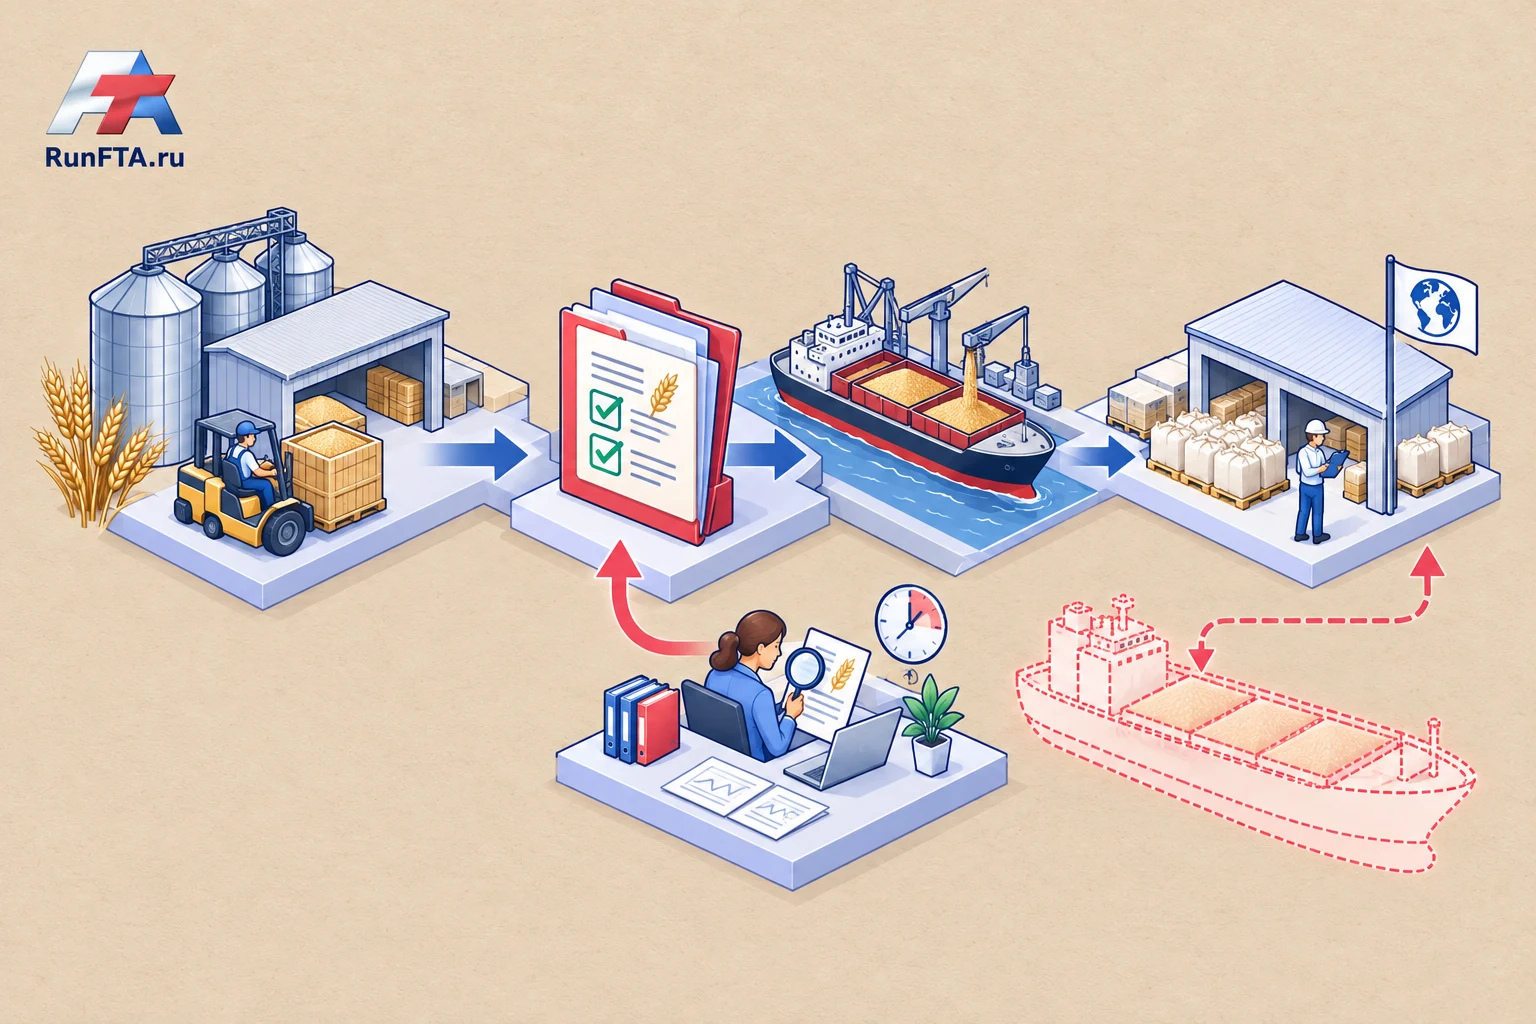
每吨售价相同,两笔交易的结果仍可能不同。一笔由买方安排主要运输并预付款;另一笔由卖方垫付货款和运费,验收后才收尾款。只比较采购价与销售价,会漏掉这些差异。
按具体批次记录产品、数量、路线、计价币种、付款安排和交付地点。ICC说明了Incoterms对义务、费用和风险的划分,但付款时间仍需另行约定。下述表格是经营管理建议,并非法定会计报表。
一起梳理贵公司的出口供货成本与经营结果
我可以协助梳理贵公司的具体情况,明确文件与协调任务、参与人员及下一步行动。也可一起讨论相关外贸问题,以及其他供货项目中的类似困难。请说明目前遇到的障碍,我们从具体任务入手,商定协作范围。
咨询具体需求避免重复计算费用
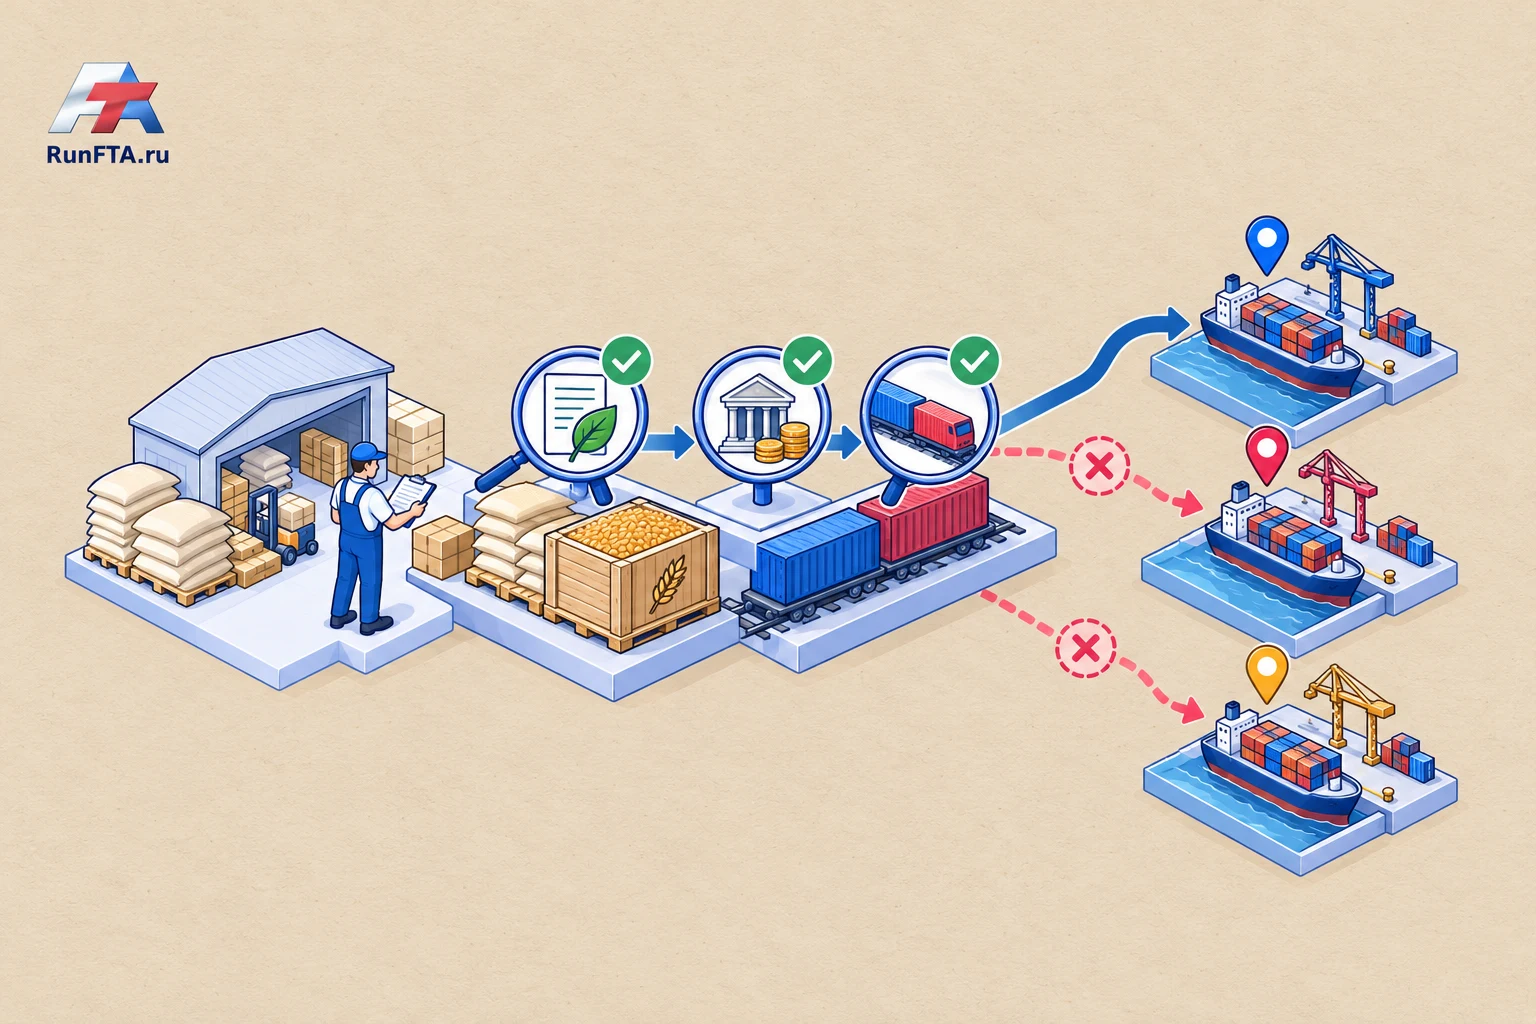
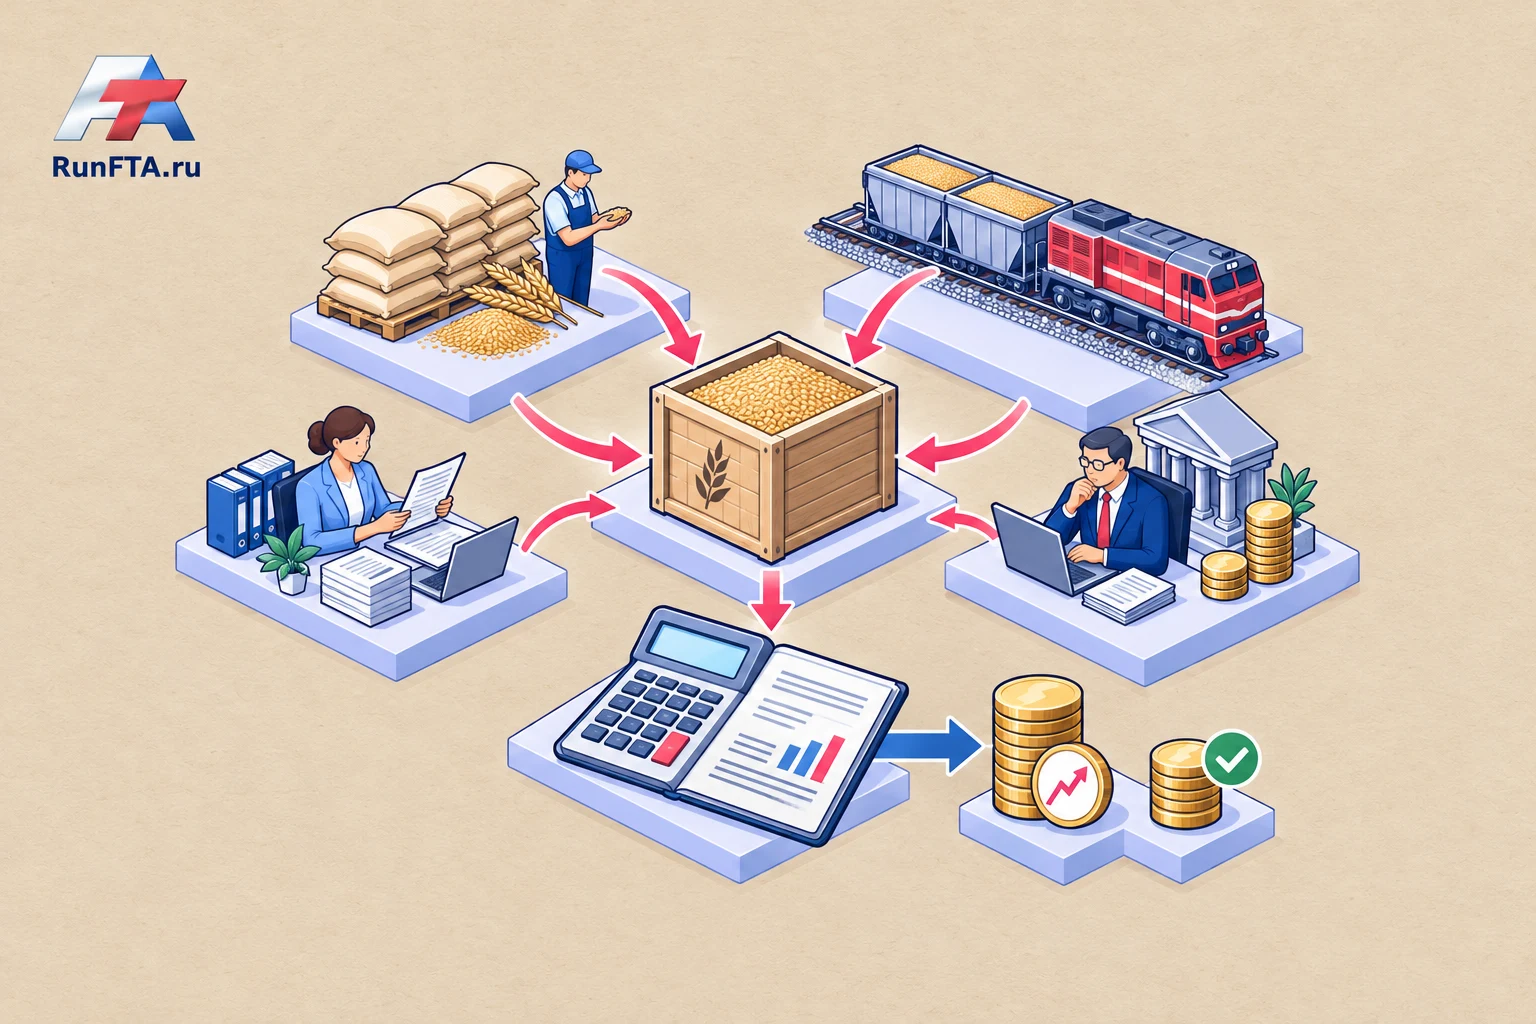
只计入本企业依交易约定承担的费用。货代给出包干价时,应先取得明细,再判断是否另加码头作业费。每项费用都要注明币种、报价来源、有效期和确认人。
| 费用类别 | 报价前核实内容 |
|---|---|
| 采购与备货 | 数量、整理损耗、包装、供应商付款条件 |
| 运输与装卸 | 已包含区段、中转、码头及附加费 |
| 单证与检验 | 检测、检验、办理及专业服务 |
| 收付款与融资 | 银行费用、兑换成本和资金占用时间 |
| 偏差情景 | 延误、重新审批或验收争议的单独测算 |
税费、关税和可收回款项应与会计人员单独列示。预计退回的款项不能视为已经到账。批次收益与现金是否充足,是两个不同的问题。
教学算例:缓冲空间如何缩小
假设统一折算后销售收入为1,200万卢布,采购900万,备货与运输140万,其他直接费用30万,融资费用20万。扣除这些费用后、尚未扣除公司管理费用及利润税的贡献收益为110万卢布,即1,200−900−140−30−20。占销售收入约9.17%。
若延误增加25万卢布费用,汇率折算又使收入减少30万,贡献收益降至55万卢布。此时应除以调整后的1,170万收入,比例约4.70%。这些数字仅用于演示计算,不是市场报价或收益承诺。
明确重新报价的触发条件
向买方报价前,管理层应确定可接受的结果和可用资金。运输报价失效、路线改变、付款推迟、数量或质量变化,都可能触发重新测算。报价已发出,不等于团队可以默认吸收之后的所有新增费用。
保留原始测算和延误情景,不要直接覆盖全部数据。否则业务结束后,无法区分最初估算错误与后续条件变化。现金时间表可结合出口营运资金分析编制。
结算后复盘偏差
买方结清后,按相同费用项目比较计划与实际。选择影响最大的三项偏差,查明何时能够发现、缺少什么确认,以及下次报价应如何调整。把结果关联到批次单证台账,避免测算表与实际执行脱节。
Run FTA可在约定范围内协调单证和参与方。财务与税务决策由企业负责人及相应专业人员承担。
面向出口企业管理者的工作建议。计算示例仅供教学,具体产品和交易的要求与条件需另行核实。来源核查日期:2026年10月24日。