收入不能显示团队的负载
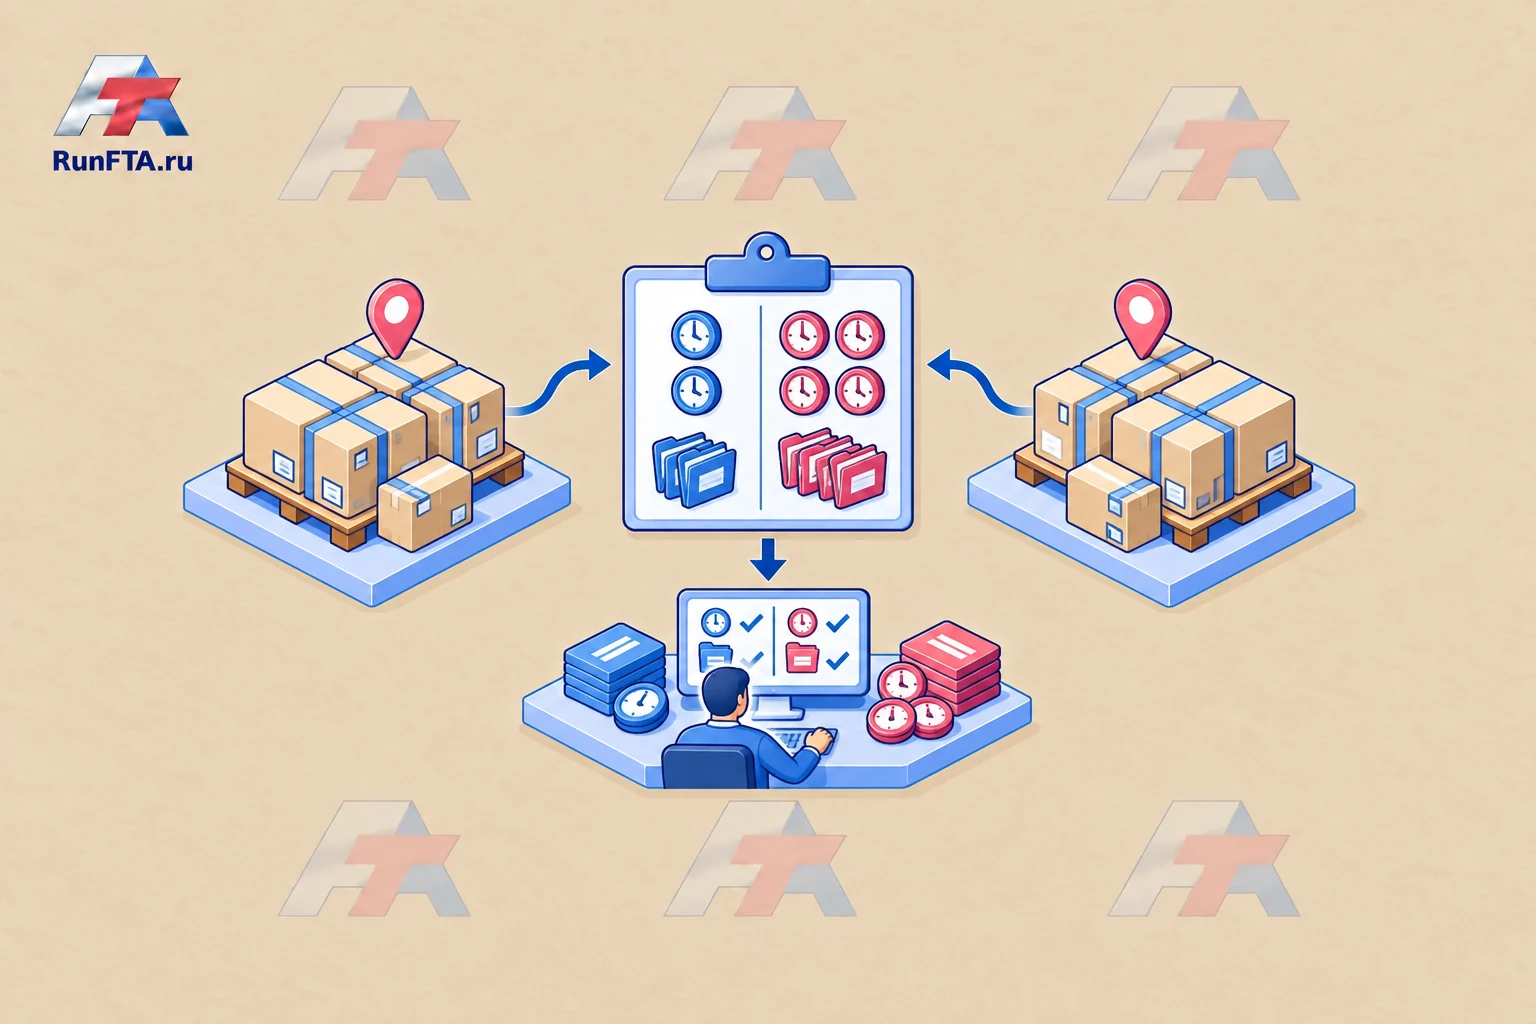
两位买方购买相同数量的农产品。第一位按照约定的时间表工作。第二位需要额外的报告、小部分供应以及多次修改文件。销售金额相似,但团队的工作却不同。
计算客户服务成本有助于讨论合作条件。这不应变成指责客户或惩罚经理。首先,您需要一个可验证的费用基础,以及一个明确的规则,说明哪些费用已经包含在交易结果计算中。
一起梳理贵公司的客户服务成本
我可以协助梳理客户服务成本,汇总所需信息与证明材料,明确参与方职责和后续步骤。
也可一起分析类似问题及相关外贸任务。
服务范围及专业人员参与方式会在工作开始前商定。
选择计算单位
您可以按订单、某段时间内的买方或单独的渠道进行计算。不要将一位客户的月度费用与另一位客户的年收入进行比较。对于第一次计算,请使用相同的时间段和可比操作。
| 成本 | 如何避免重复计算 |
|---|---|
| 团队额外工作时间 | 检查这些时间是否已包含在已接受的计算中 |
| 翻译和特殊报告 | 仅计算实际订购的工作 |
| 额外的分批货物处理 | 指定具体的操作和费用文件 |
| 部门总体费用 | 单独标明所选的分配方法 |
花费的时间和金额支出是不同的数据。管理计算的小时费率必须有一个商定的依据,而不是从文章中的平均数字中获取。
计算一个清晰的示例
假设示例:在已计入商品和运输成本后,订单的贡献为180,000卢布。
尚未包含在该指标中的额外工作:20小时,按内部计算费率1,200卢布计算,以及单独的翻译服务费用6,000卢布。
额外成本等于20×1,200+6,000=30,000卢布。
之后剩下150,000卢布。
这是在指定范围内的管理指标,不是会计净利润,也不是市场费率。
如果薪酬已经完全计入上述费用,就不能再次扣除相同的小时数。
寻找额外操作的原因
将买方的请求与团队自身的错误区分开来。由于规格版本错误而重复翻译,不能自动视为买方的高成本特征。对于每一项重大费用,记录事件、原因和改进流程的可能性。
BDC建议在分析买方时考虑实际价格和客户服务成本。我们的计算将这一管理思想应用于对外贸易,而不复制其他人的费率或关于特定公司盈利能力的结论。
讨论条件而非突然拒绝
可能的解决方案包括商定的报告格式、更早的规格确定、单独的额外服务价格或不同的批次规模。比较一下这对买方和团队会有什么变化,并在应用新条件之前确认这些新条件。
数据可以通过按批次跟踪劳动时间收集。先从一位客户开始,与财务人员一起验证计算结果:他们应解释决策,而不是制造精确性的假象。
内部管理方法;示例均为假设。境外资料不构成俄罗斯法律要求。权限、合同条件、限制和强制程序须按具体交易另行核实。核查日期:2026年10月26日。