有利润的订单也可能挡住下一次发货
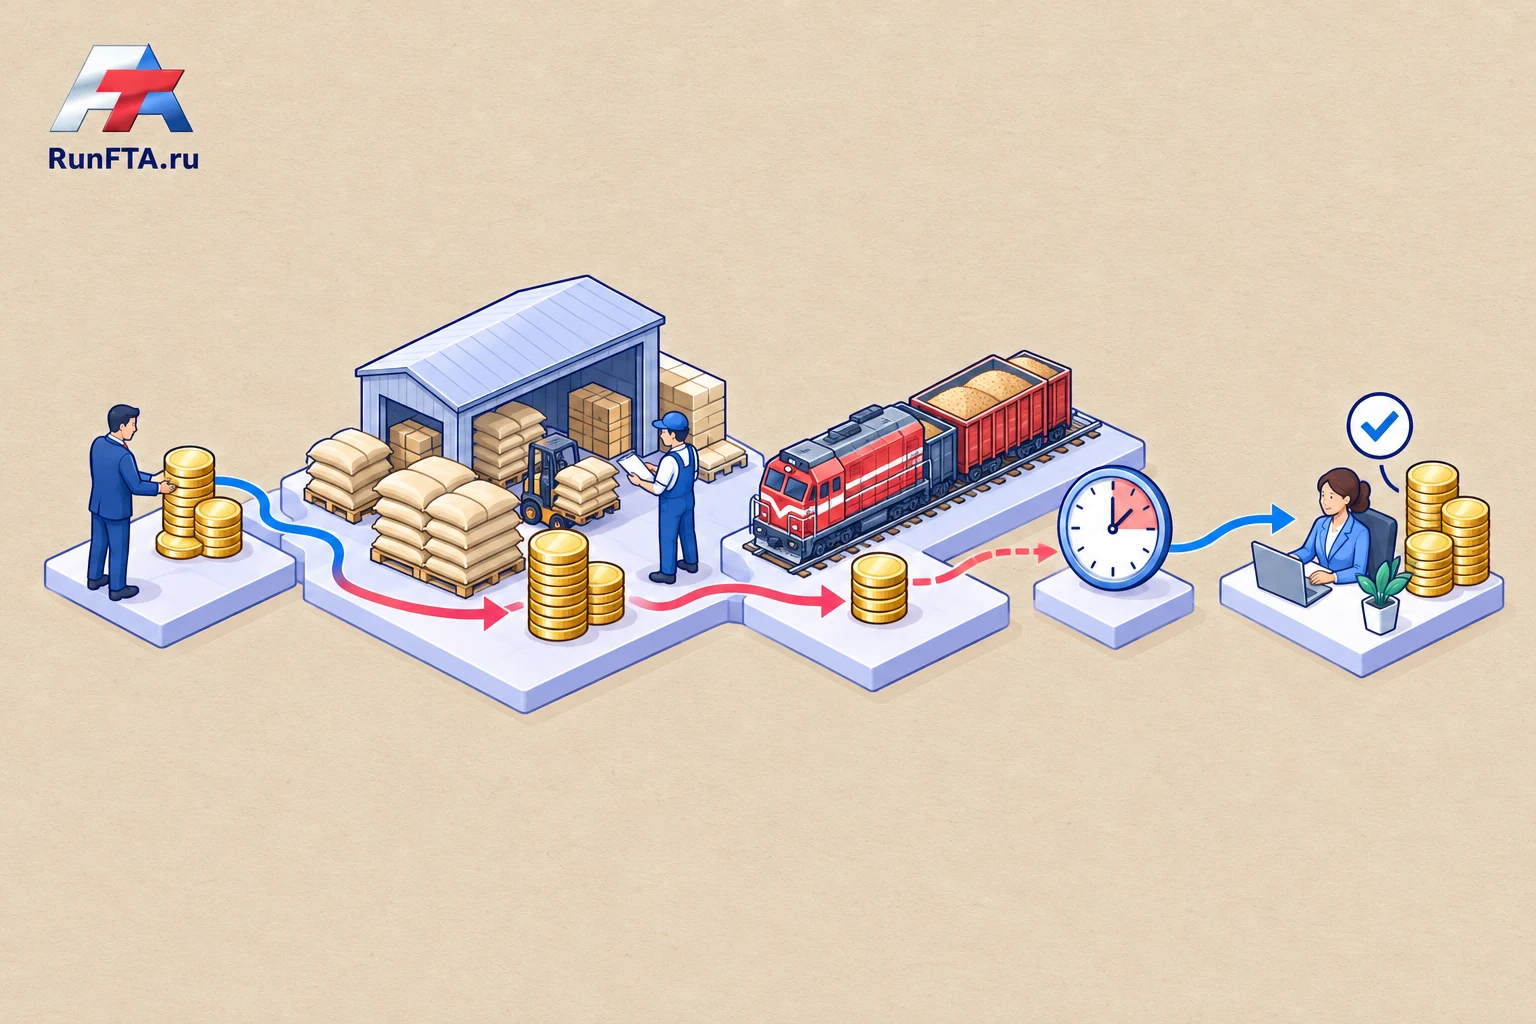
出口商已支付货款、装运和运输费用,而买方要在收到单证或验收后才付款。期间这批货需要资金支持。多批业务同时进行时,应按日期汇总现金需求,不能只把预期利润相加。
Trade Finance Guide介绍了出口现金循环的一般概念,但其中美国扶持项目不能直接视为适用于俄罗斯企业。下列日历属于管理工具;融资可得性、担保和具体条件,应向实际经办银行确认。
一起梳理贵公司的出口供货现金流计划
我可以协助梳理贵公司的具体情况,明确文件与协调任务、参与人员及下一步行动。也可一起讨论相关外贸问题,以及其他供货项目中的类似困难。请说明目前遇到的障碍,我们从具体任务入手,商定协作范围。
咨询具体需求记录真正影响现金的事件
逐批列出供应商付款、服务商费用、买方预付款与尾款、手续费和融资费用。“单证后付款”需要展开:具体哪些单证、由谁确认收到、合同付款义务何时到期。Incoterms本身不会生成这个付款日历。
区分计划汇款、已发出汇款的证明与实际入账。等待补充说明的款项仍是待收款,不能算作可动用余额。每个预计日期都应有负责人和依据。
教学现金日历
下表单位为百万卢布,不含税费和利息。为观察单批业务,初始余额设为零,不代表公司的真实银行余额。
| 日期 | 现金变动 | 累计现金流 |
|---|---|---|
| 第0天 | 买方预付款 +2 | +2 |
| 第2天 | 采购付款 −6 | −4 |
| 第10天 | 物流 −1 | −5 |
| 第20天 | 单证与处理 −0.5 | −5.5 |
| 第45天 | 买方尾款 +8 | +2.5 |
计算所得资金峰值需求为550万卢布。最终现金流为正,并不消除中间的资金缺口。公司整体计划还要加入期初现金、其他批次、工资、税费、还款和利息,不能把单批峰值当成全公司的需求。
分开分析占用时间和占用金额
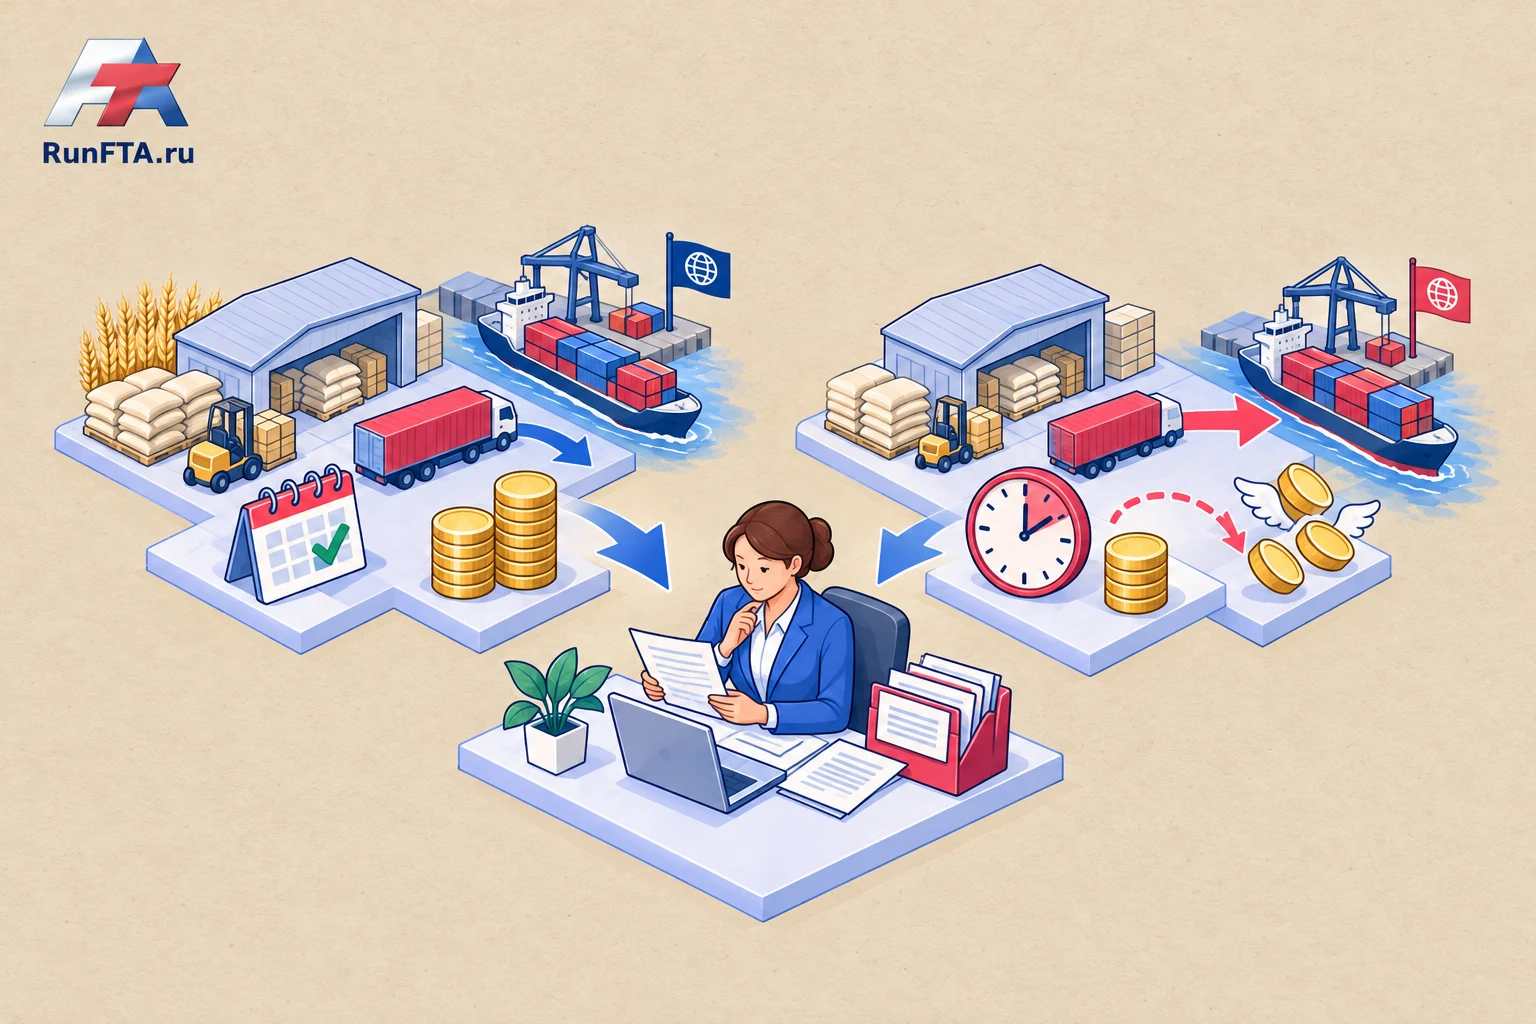
把买方付款从第45天移到第65天。若没有新增支出,峰值不变,但资金多占用20天。同期新增采购或仓储费用,则可能进一步提高峰值。这两种影响应分别解释。
假设融资余额一直为550万卢布,教学年利率18%,按365天计算,多占用20天约增加54,247卢布:5,500,000×0.18×20÷365。利率只是算例,实际合同还可能有费用和不同计息方式。
用延误情景决定下一笔业务
管理层需要同时看收益和延误情况下的可用资金。可讨论预付款比例、供应商分期付款、单批数量及发运顺序,但也应检验买方能否接受。过高预付款可能使交易无法成立。
路线、验收安排或付款状态变化后,应更新日历。将其与批次利润测算及已完成业务的实际时间结合。如果日期不可靠源于各方信息分散,可通过协调服务把计划与确认过的事件连接起来。
面向出口企业管理者的工作建议。计算示例仅供教学,具体产品和交易的要求与条件需另行核实。来源核查日期:2026年10月24日。