Выручка не показывает нагрузку на команду
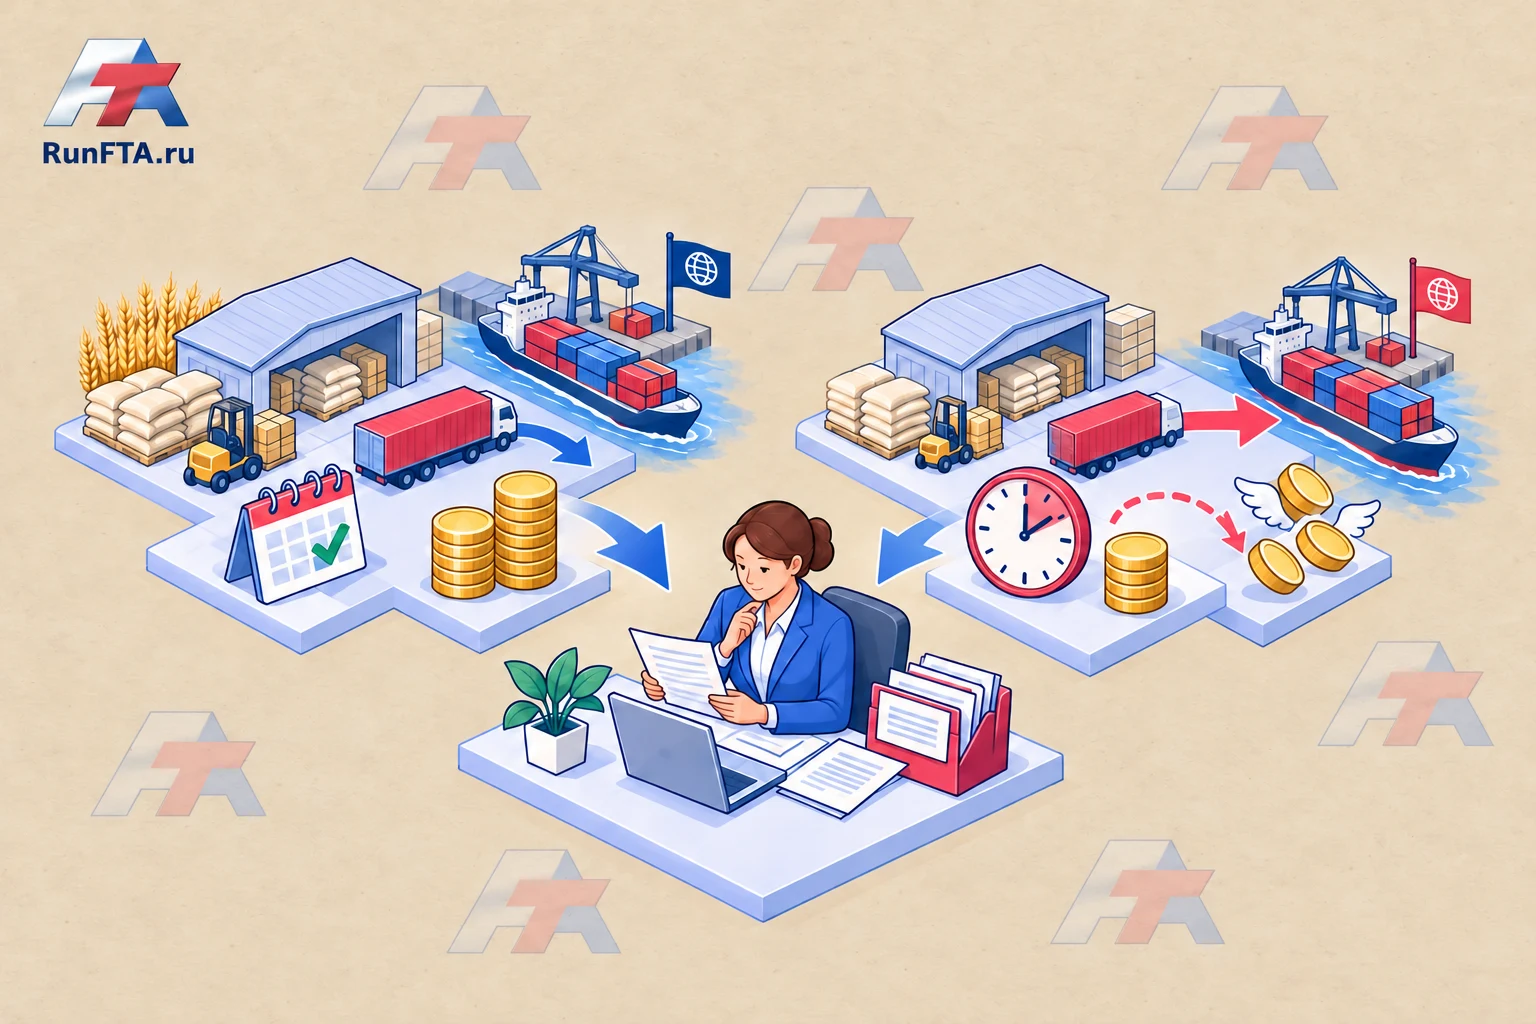
Два покупателя приобретают одинаковый объём агропродукции.
Первый работает по согласованному графику.
Второму нужны дополнительные отчёты, мелкие части поставки и многократные изменения документов.
Сумма продаж похожа, а работа команды различается.
Расчёт стоимости обслуживания помогает обсудить условия сотрудничества.
Он не должен превращаться в обвинение клиента или наказание менеджера.
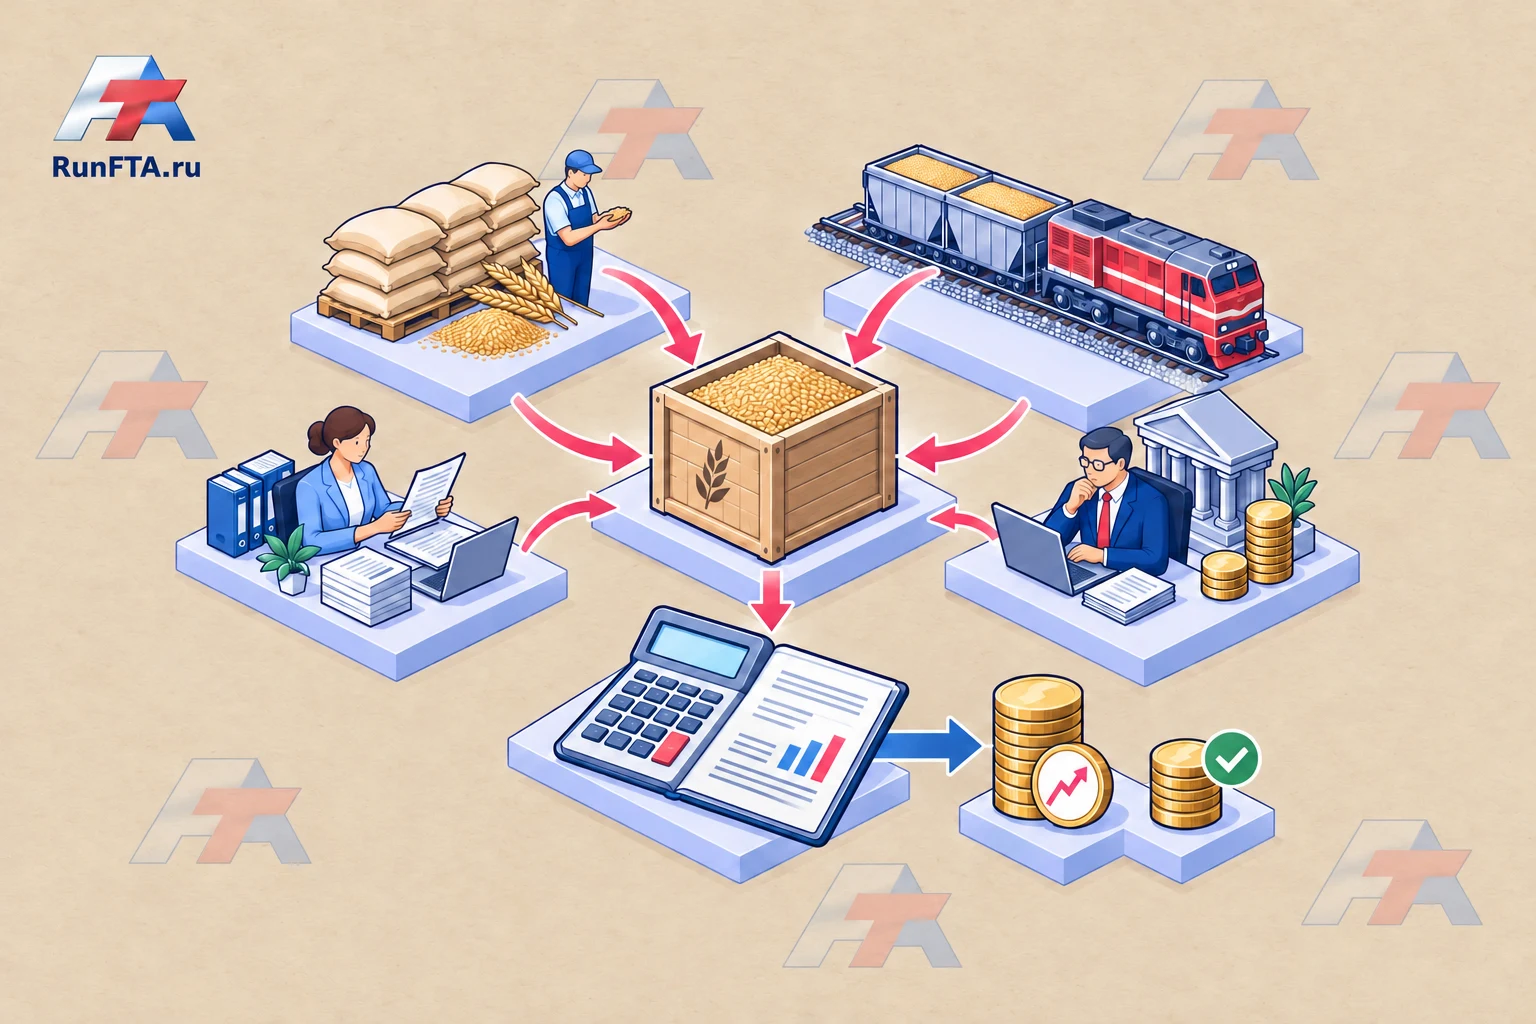
Сначала нужна проверяемая база расходов и понятное правило, какие затраты уже входят в расчёт результата сделки.
Обсудим затраты на обслуживание покупателя в вашей компании
Помогу разобрать затраты на обслуживание покупателя, собрать исходные данные и подтверждения, согласовать участников и следующие шаги.
Обсудим также похожие сложности и связанные задачи ВЭД.
Объём сопровождения и участие профильных специалистов определим до начала работы.
Выберите единицу расчёта
Считать можно по заказу, покупателю за период или отдельному каналу.
Не сравнивайте месячные затраты одного клиента с годовой выручкой другого.
Для первого расчёта возьмите одинаковый период и сопоставимые операции.
| Затрата | Как избежать двойного учёта |
|---|---|
| Дополнительные часы команды | Проверить, не включены ли они уже в принятый расчёт |
| Перевод и специальные отчёты | Отнести только фактически заказанные работы |
| Дополнительная обработка частей | Указать конкретную операцию и документ расхода |
| Общие расходы отдела | Обозначить выбранный способ распределения отдельно |
Потраченное время и денежный расход — разные данные.
Часовая ставка для управленческого расчёта должна иметь согласованное основание, а не браться из средней цифры в статье.
Посчитайте один прозрачный пример
Учебный пример: вклад заказа после уже учтённых товарных и транспортных затрат составляет 180 000 ₽.
Дополнительная работа, ещё не включённая в этот показатель: 20 часов по внутренней расчётной ставке 1 200 ₽ и отдельный перевод за 6 000 ₽.
Дополнительные затраты равны 20 × 1 200 + 6 000 = 30 000 ₽.
После них остаётся 150 000 ₽.
Это управленческий показатель в заданных границах, не бухгалтерская чистая прибыль и не рыночный тариф.
Если зарплата уже полностью учтена выше, повторно вычитать те же часы нельзя.
Ищите причину дополнительных операций
Разделите запросы покупателя и ошибки собственной команды.
Повторный перевод из-за неверной версии спецификации нельзя автоматически считать дорогой особенностью клиента.
Для каждого существенного расхода запишите событие, причину и возможность изменить процесс.
BDC предлагает учитывать фактическую цену и стоимость обслуживания при анализе покупателей.
Наш расчёт адаптирует эту управленческую идею к ВЭД, не копируя чужие ставки или выводы о доходности конкретных компаний.
Обсудите условия вместо резкого отказа
Возможные решения — согласованный формат отчёта, более ранняя фиксация спецификации, отдельная цена дополнительной услуги или иной размер партии.
Сравните, что изменится для покупателя и команды, и подтвердите новые условия до их применения.
Данные можно собирать через учёт трудозатрат по партиям.
Начните с одного клиента и проверьте расчёт вместе с финансистом: он должен объяснять решение, а не создавать видимость точности.
Внутренняя управленческая методика; примеры учебные.
Зарубежные источники не устанавливают российские правовые требования.
Полномочия, условия договора, ограничения и обязательные процедуры проверяются для конкретной сделки.
Проверено 26.10.2026.