将发票行与服务基础进行核对
收到的货运代理发票可能因工作范围、时期或条件的变化而与初始费率不同。但这种差异并不能证明错误或费用计提的合法性。首先,您需要将每一行与合同和实际事件联系起来。
对于管理者来说,争议行的清单比简单讨论总额更有用。
它可以帮助您区分错误费率、重复计费、不同付款人和缺失信息。
例如,在Maersk发票争议程序中,就强调了这些不同的原因。
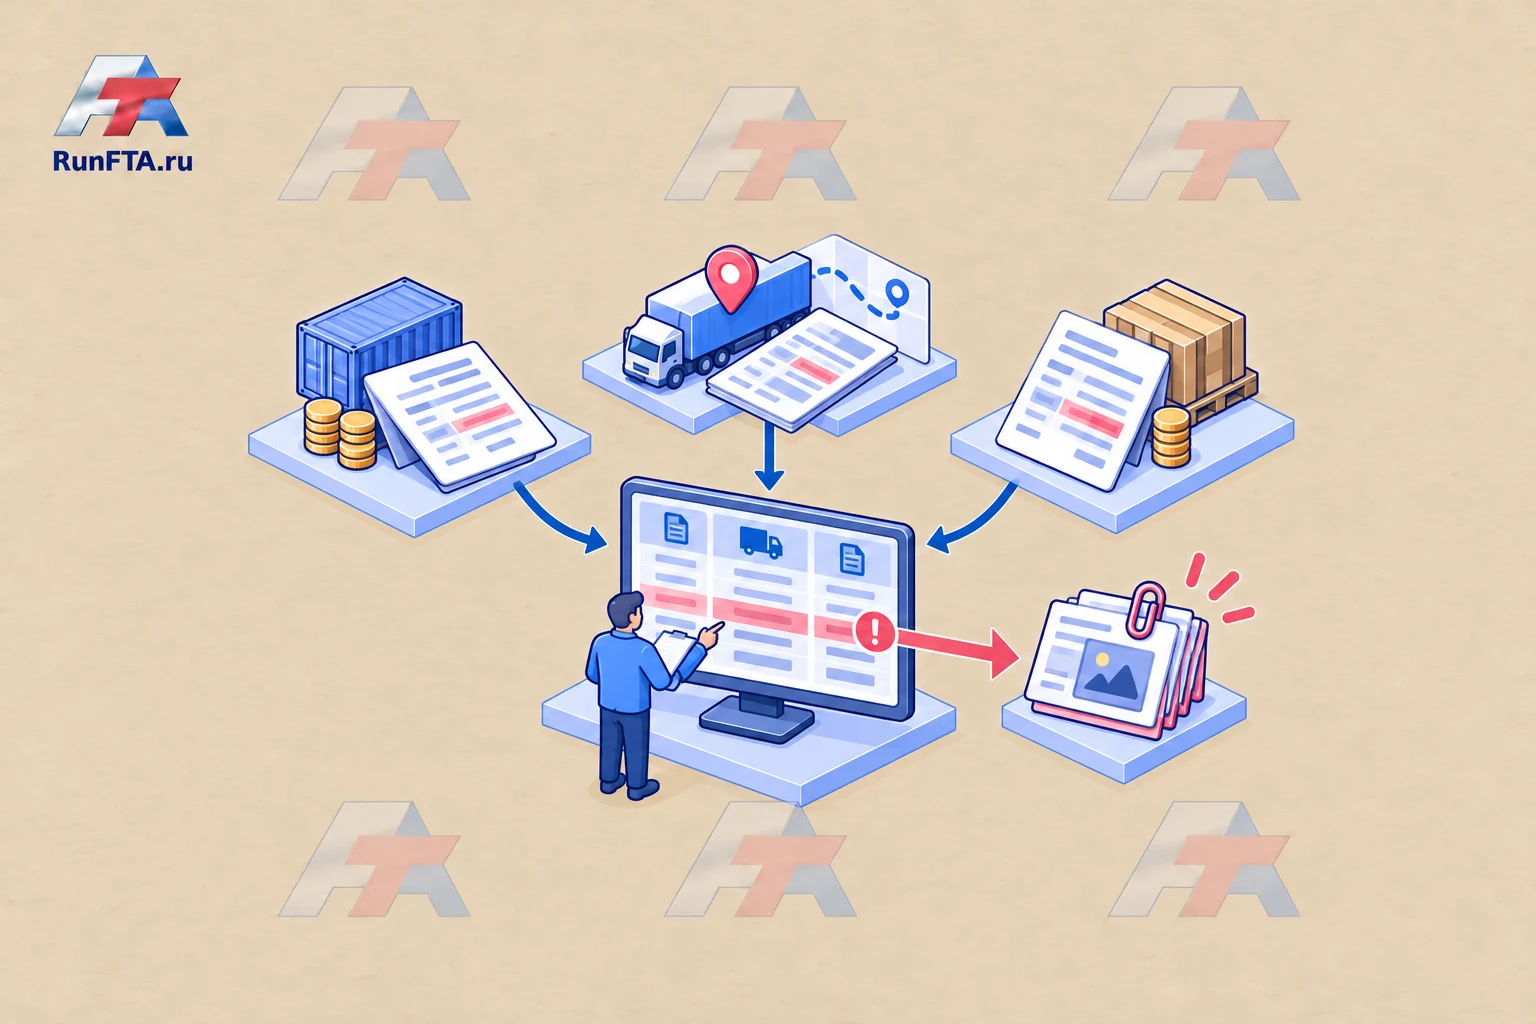
对比三个来源
获取当前的商业报价和订单确认、已完成操作的文件和发票本身。检查货币、计价单位、数量、时期和包含的服务。“按集装箱”费率和“按天”费率需要不同的原始数据。
弄清楚谁是特定服务的客户和付款人。不要仅根据贸易术语或文件收件人得出结论:您需要检查合同关系和确认文件。
如果路线发生了变更或进行了额外操作,请找到批准和费用基础。缺乏批准是一个需要审查的问题,而不是您可以自行修改发票金额的理由。
费用审核清单
所有符号均为假设性;该表不设定会计程序。
| 行 | 与何项核对 | 可能的下一步 |
|---|---|---|
| 运费 | 费率确认和预订 | 弄清货币和包含项 |
| 滞期费 | 事件、时期和费率 | 请求按日期计算 |
| 额外工作 | 订单和完成确认 | 找到计费基础 |
| 类似重复发票 | 服务编号和付款历史 | 检查是否有重复 |
| 不同付款人 | 合同和委托指示 | 请求解释角色 |
对于每一行争议,请指定金额、具体原因、附加证据和负责回应的责任人。描述相似的发票可能对应不同的操作。
按对方程序处理争议
检查适用的期限和沟通渠道。提供确切的行、预期值和来源,以及支持文件。保留请求编号和回复。Maersk的条件是过程组织的示例,而不是所有货运代理的通用规则。
未解决的争议本身并不意味着有权扣留任何付款或抵销金额。财务和法律专业人员应根据合同核实付款条件及可能的限制。决策应与发票核对状态分开显示。
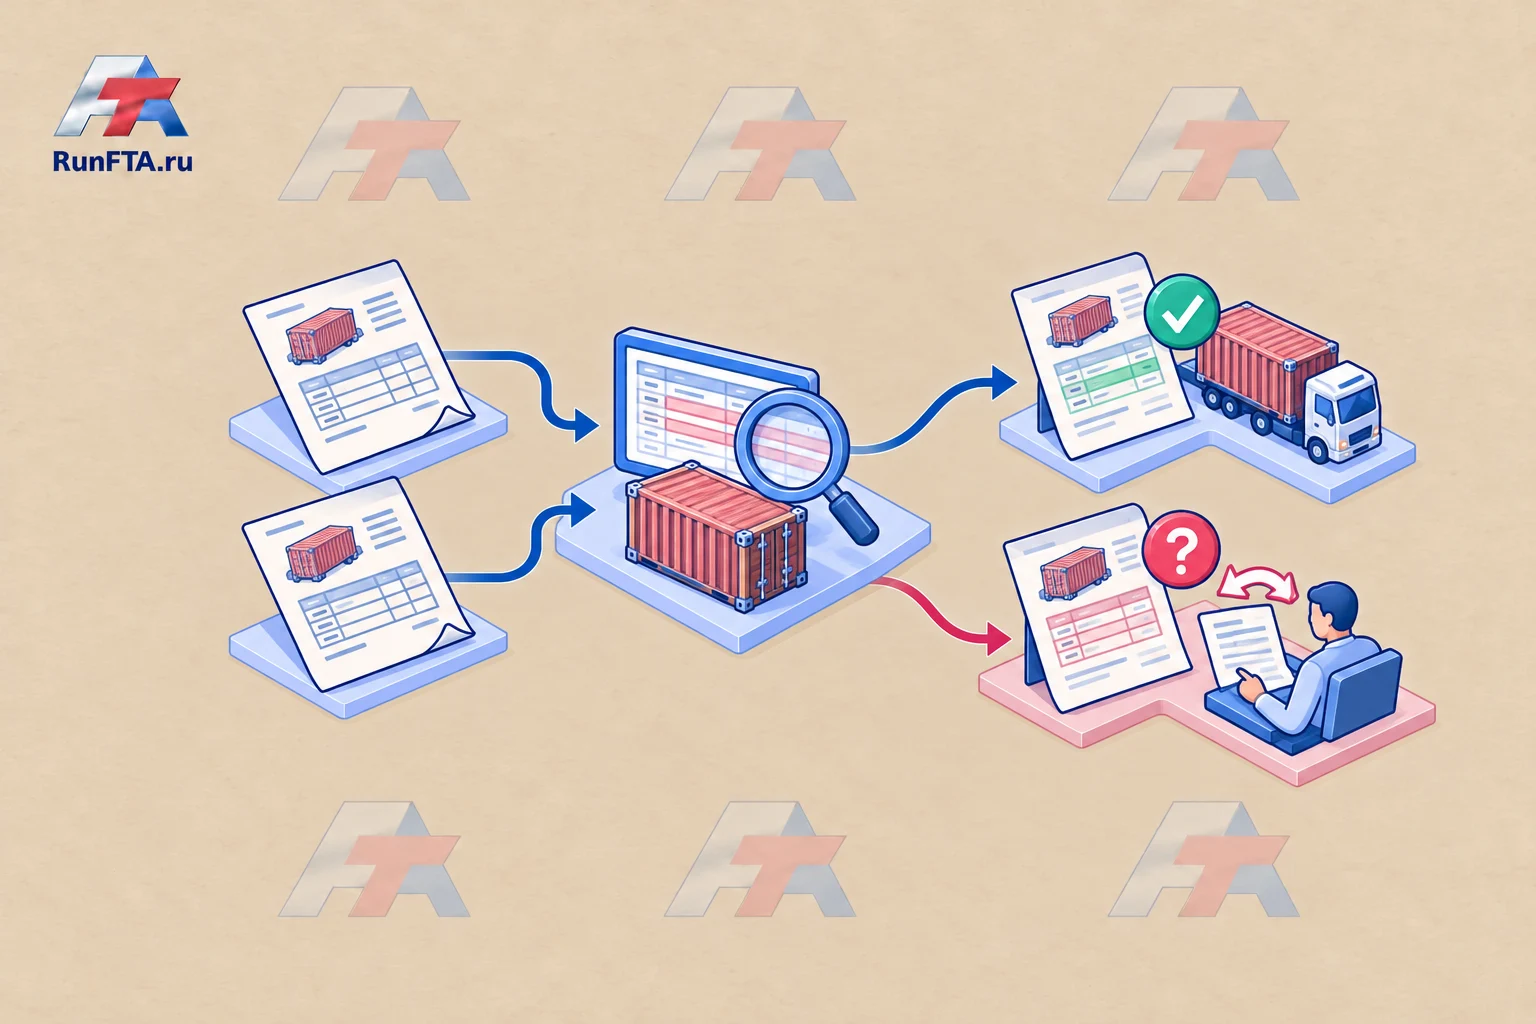
将澄清内容纳入下次出货计算
审核后,不仅更新发票档案,还要更新未来费率请求中包含的项目清单。如果某个问题经常出现,将其作为商业报价的强制字段。
将实际费用与农产品出口交易的经济性联系起来。在管理计算中,分别标记已确认的费用和尚未解决的金额。这样,预期利润在核对完成前不会显得最终确定。
面向管理者的实践指南。示例均为假设。须按具体产品、国家和货物核实要求及合同条件;内部表格不能替代正式程序。资料核查日期:2026年10月25日。