收入最高的客户不一定是主要风险
一位客户占据了很大一部分的营业额。但公司的依赖性可能在未履行的付款或为其购买的货物方面更高。单一的收入图表无法显示这些差异。
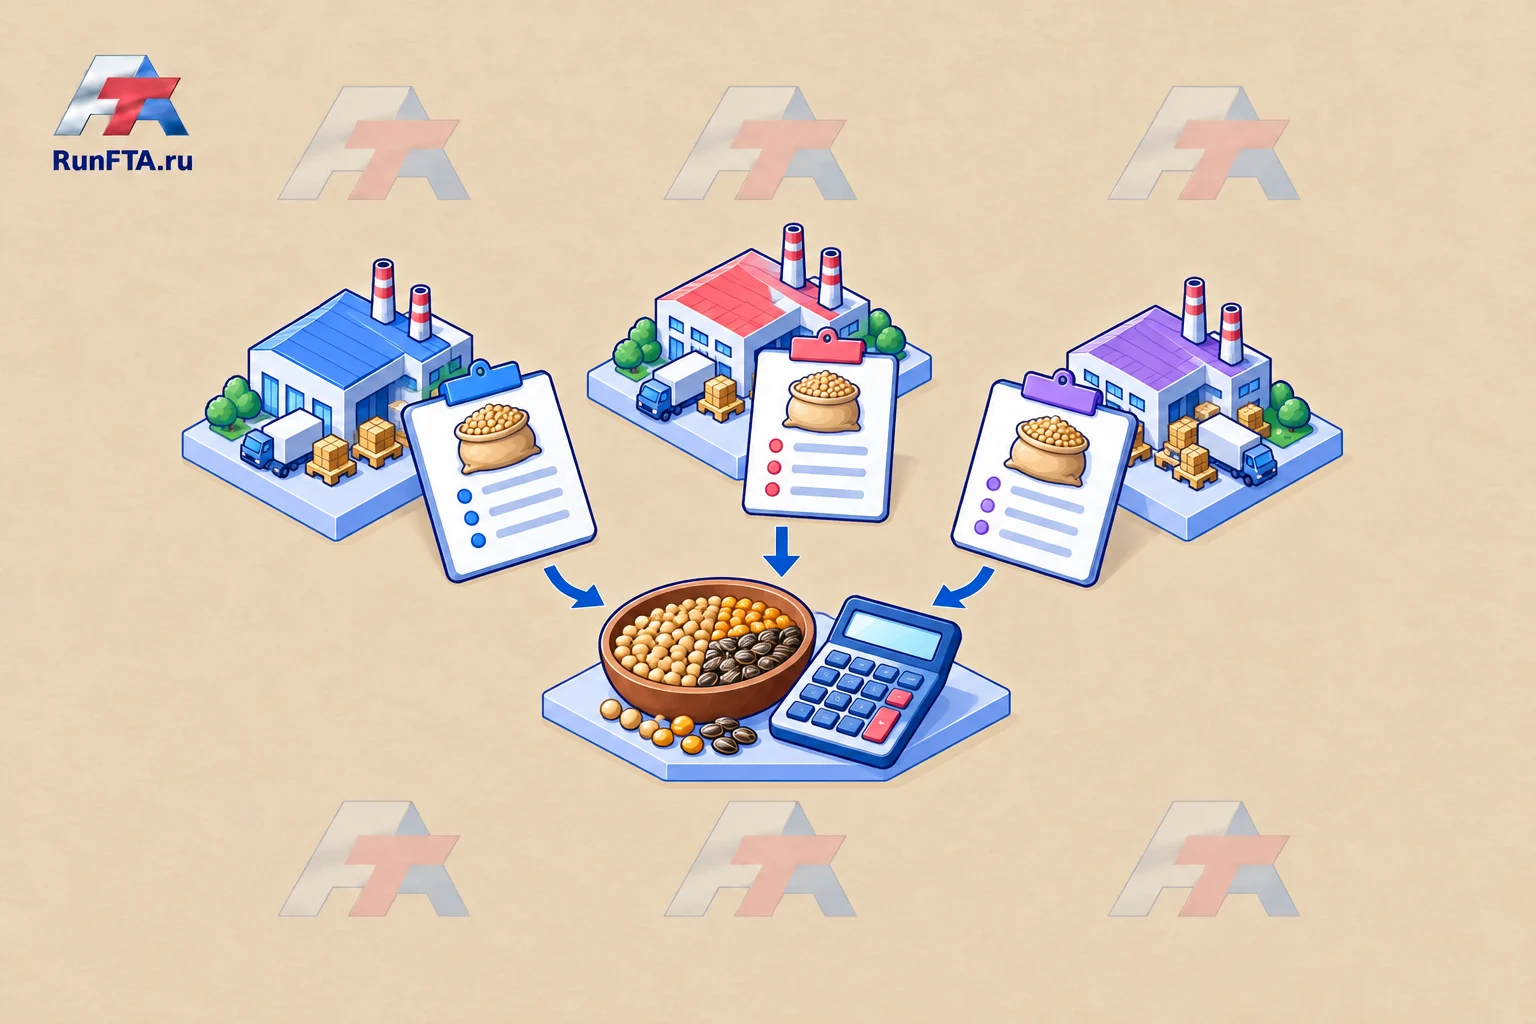
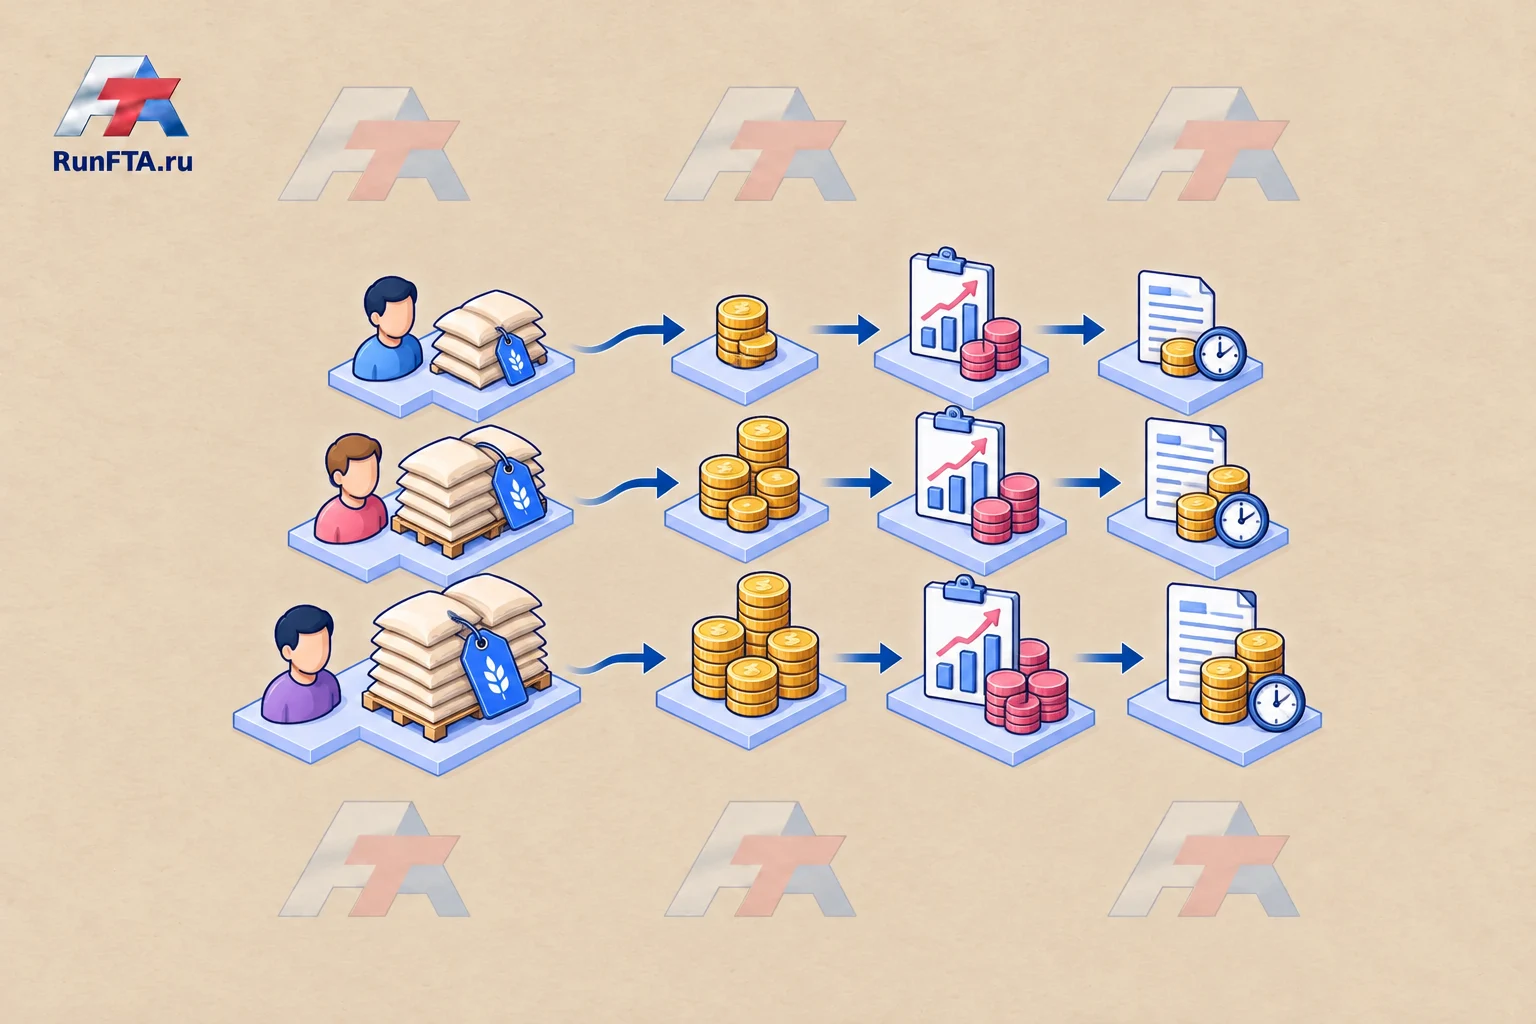
对于管理者来说,比较不同客户的多个指标很有用:收入、选定的贡献指标、应收账款和已承担的义务。这是内部集中度评估,不是信用评级,也不是客户不可靠的证据。
统一时间段和指标定义
为所有客户选择一个时间段和统一的计算规则。一年的收入和今日的应收账款是不同时间点的数据,需要标注。不要将已付款的销售与未来订单预测混淆。
如果相关联系已确认且对决策重要,应单独显示相关公司。同一集团的多个合同可能不会提供独立的需求来源。不要根据推测合并客户:关联基础应与数据一起保留。
三个份额的教学比较
所有值均为假设,使用单一货币。贡献是公司选定的管理指标,不是净利润。
| 客户 | 收入 | 贡献 | 未结应收账款 |
|---|---|---|---|
| A | 100 | 10 | 40 |
| B | 60 | 20 | 10 |
| C | 40 | 10 | 0 |
| 合计 | 200 | 40 | 50 |
A的份额:收入占50%,贡献占25%,未结应收账款占80%。这些份额回答不同的问题。从表格中无法推导出未付款的概率或普遍可接受的集中度水平。
测试新订单停止的情景
查看哪些采购、产能和支出已与最大客户相关联。单独考虑新订单缺失和先前付款延迟的情况:后果不同。不要仅凭熟悉就认为替代客户是现成的替代方案。
行动方案应与财务和商业参与者讨论:新义务条件、销售分配、其他渠道的发展。没有普遍适用的安全百分比;决策取决于产品、合同和公司资源。
新增承诺前复核客户依赖程度
在大型采购或延长付款期限前提交汇总以供审核。标记份额的变化及原因:实际销售增长、其他客户减少或未偿还余额的累积。
将付款数据与应收账款龄期清单联系起来。目标是查看依赖结构并讨论可管理的行动,而不是在没有证据的情况下将大客户标记为有问题。
面向管理者的实践指南。示例均为假设。须按具体产品、国家和货物核实要求及合同条件;内部表格不能替代正式程序。资料核查日期:2026年10月25日。