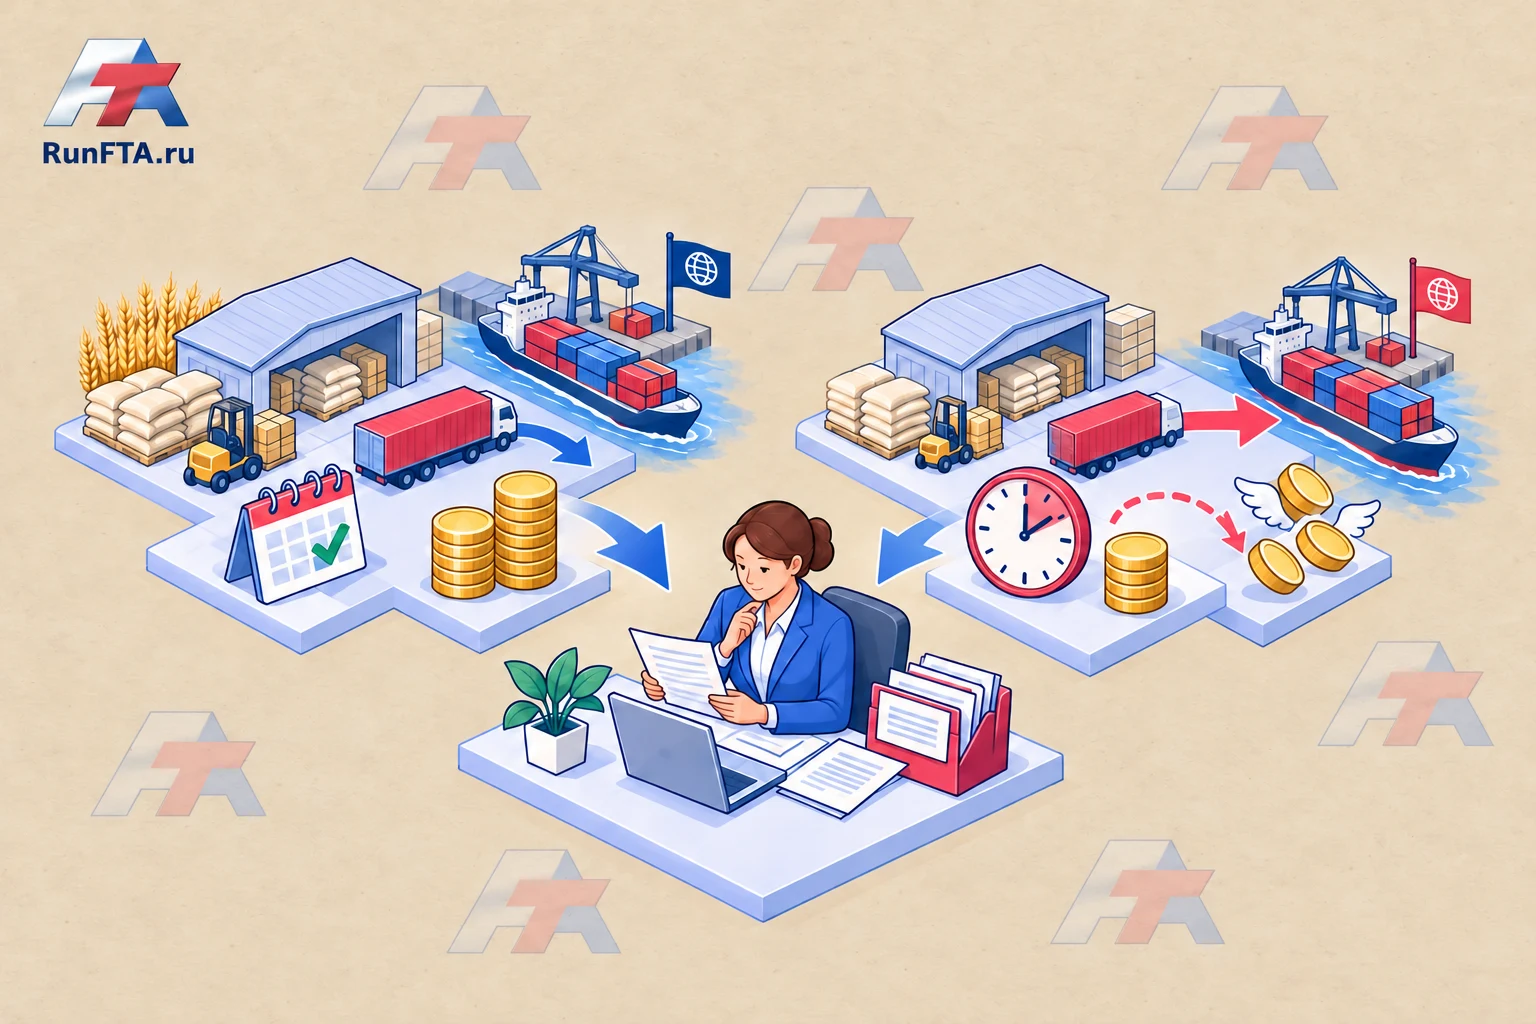
发票日期并不总是拖欠的起点
导出已开具的发票数据显示了金额,但没有解释何时产生了付款义务,哪些已经收到,哪些部分存在争议。对于出口交易,这些差异会改变团队的即时行动。
应收账款台账应基于实际合同条款和已确认的事件。它有助于与财务部门和买方协调,但不能替代会计或债权的法律评估。
我们来讨论您公司的条款控制和结算
我将帮助您分析您的情况:总债务金额隐藏了不同原因和针对客户的后续行动。
我们将讨论您公司解决这一问题及相关外贸任务的方案、责任分配和立即行动。
我们将在开始工作前达成支持范围的协议。
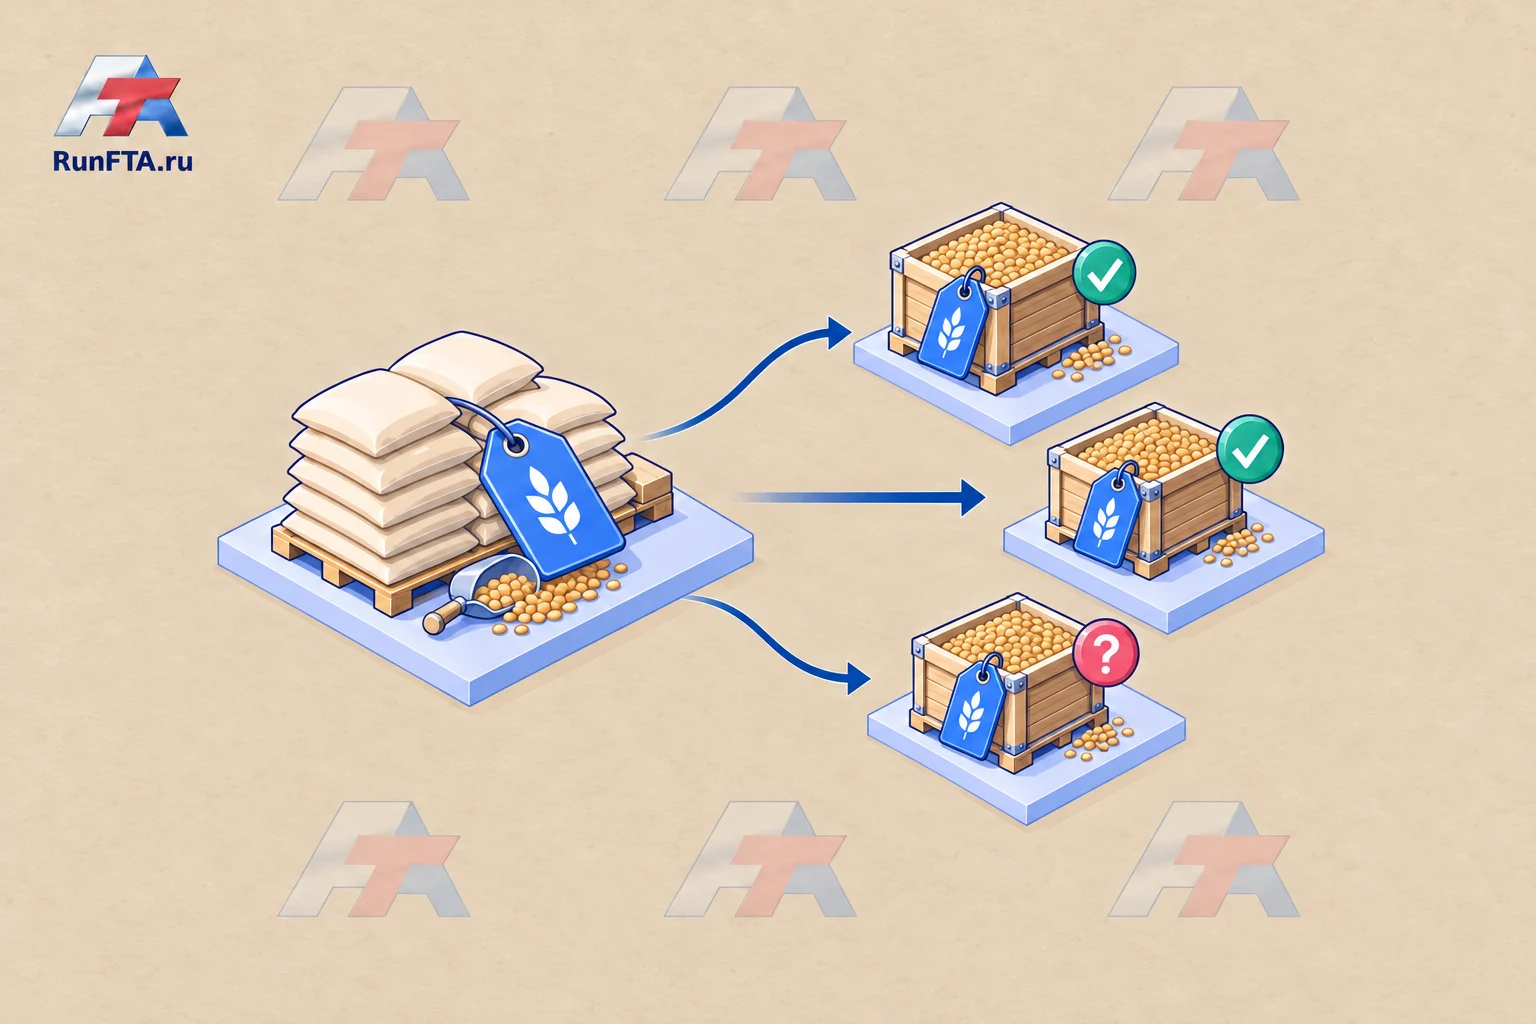
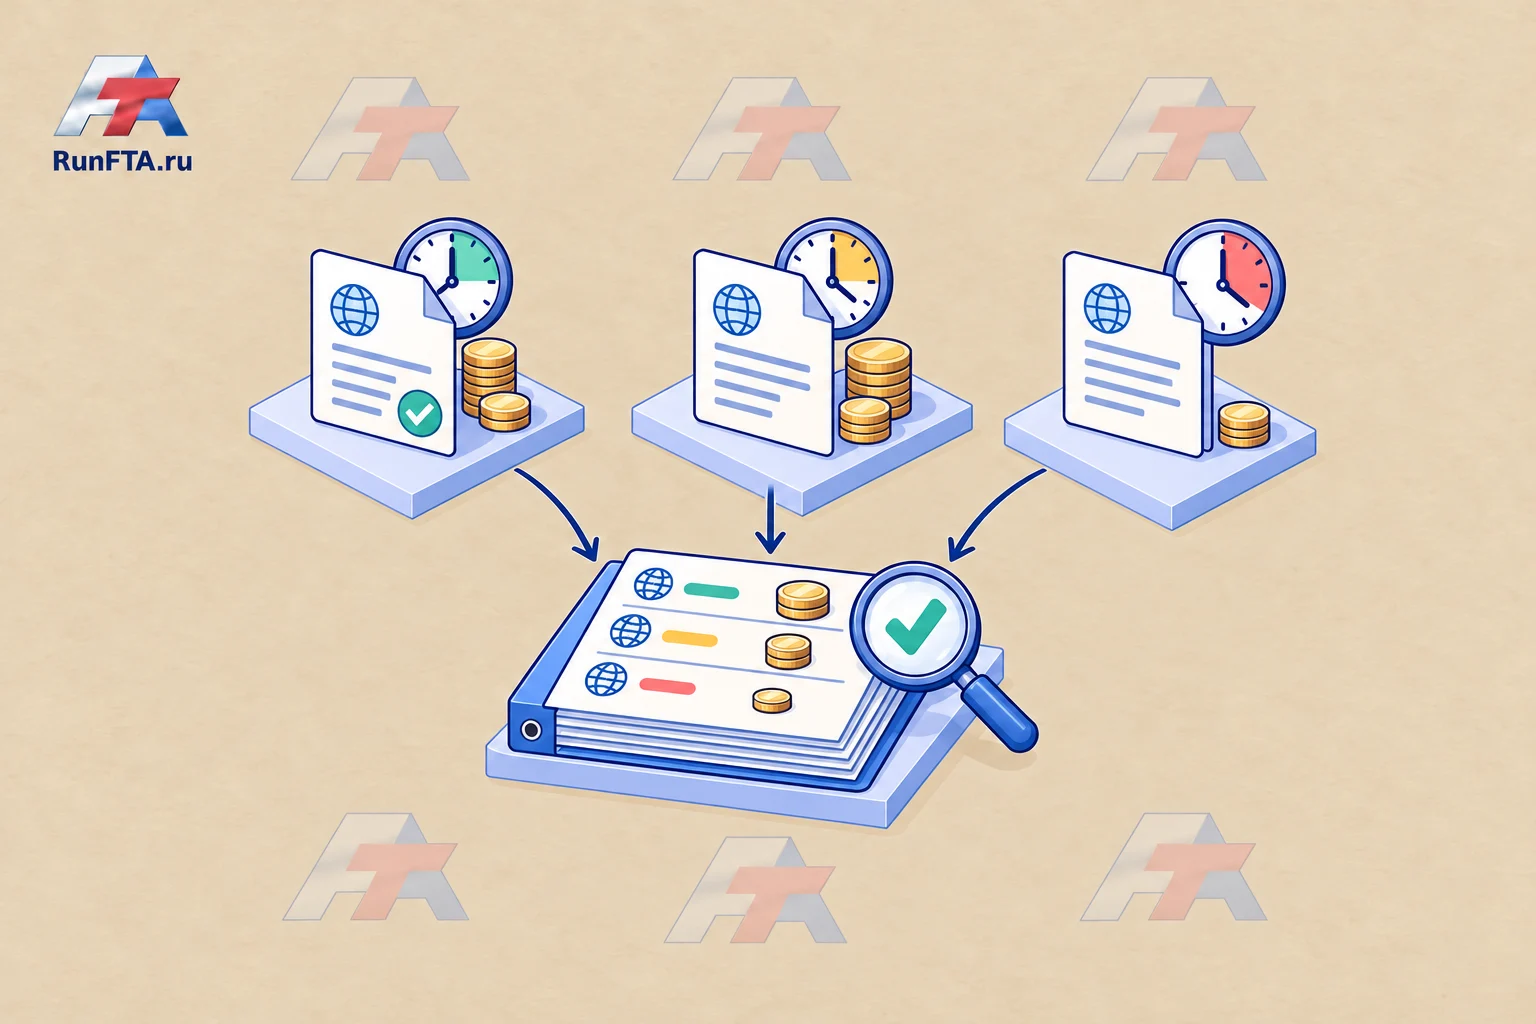
将义务分解为可核实的部分
对于每笔金额,请说明依据、货币、期限或依赖的事件,以及该事件发生的确认。单独记录已收到的付款、其分配和余额。在没有明确转换规则的情况下,不要将不同货币相加。
区分状态:期限未到、付款基于已发生的条件期待中、存在争议、已收到转账确认、资金已入账。
银行通知和账户入账不是同一个标记。
如果付款日期未明确定义,请先弄清条件,而不是根据发票日期确定拖欠。
与管理者讨论的清单
示例模板没有设定信用期限或追收程序。
| 字段 | 需确认内容 | 负责人 |
|---|---|---|
| 依据 | 合同、交货、文件 | 协调员 |
| 期限 | 日期或条件及其发生 | 财务部门和相关专业人员 |
| 收入 | 金额、货币、入账日期 | 财务部门 |
| 争议 | 主题和证明 | 指定参与者 |
| 下一步 | 行动、负责人、监控 | 流程管理者 |
示例情境:买方支付了部分金额并对另一部分提出异议。清单应分别反映这两部分。“客户不付款”的说法会丢失解决问题所需的信息。
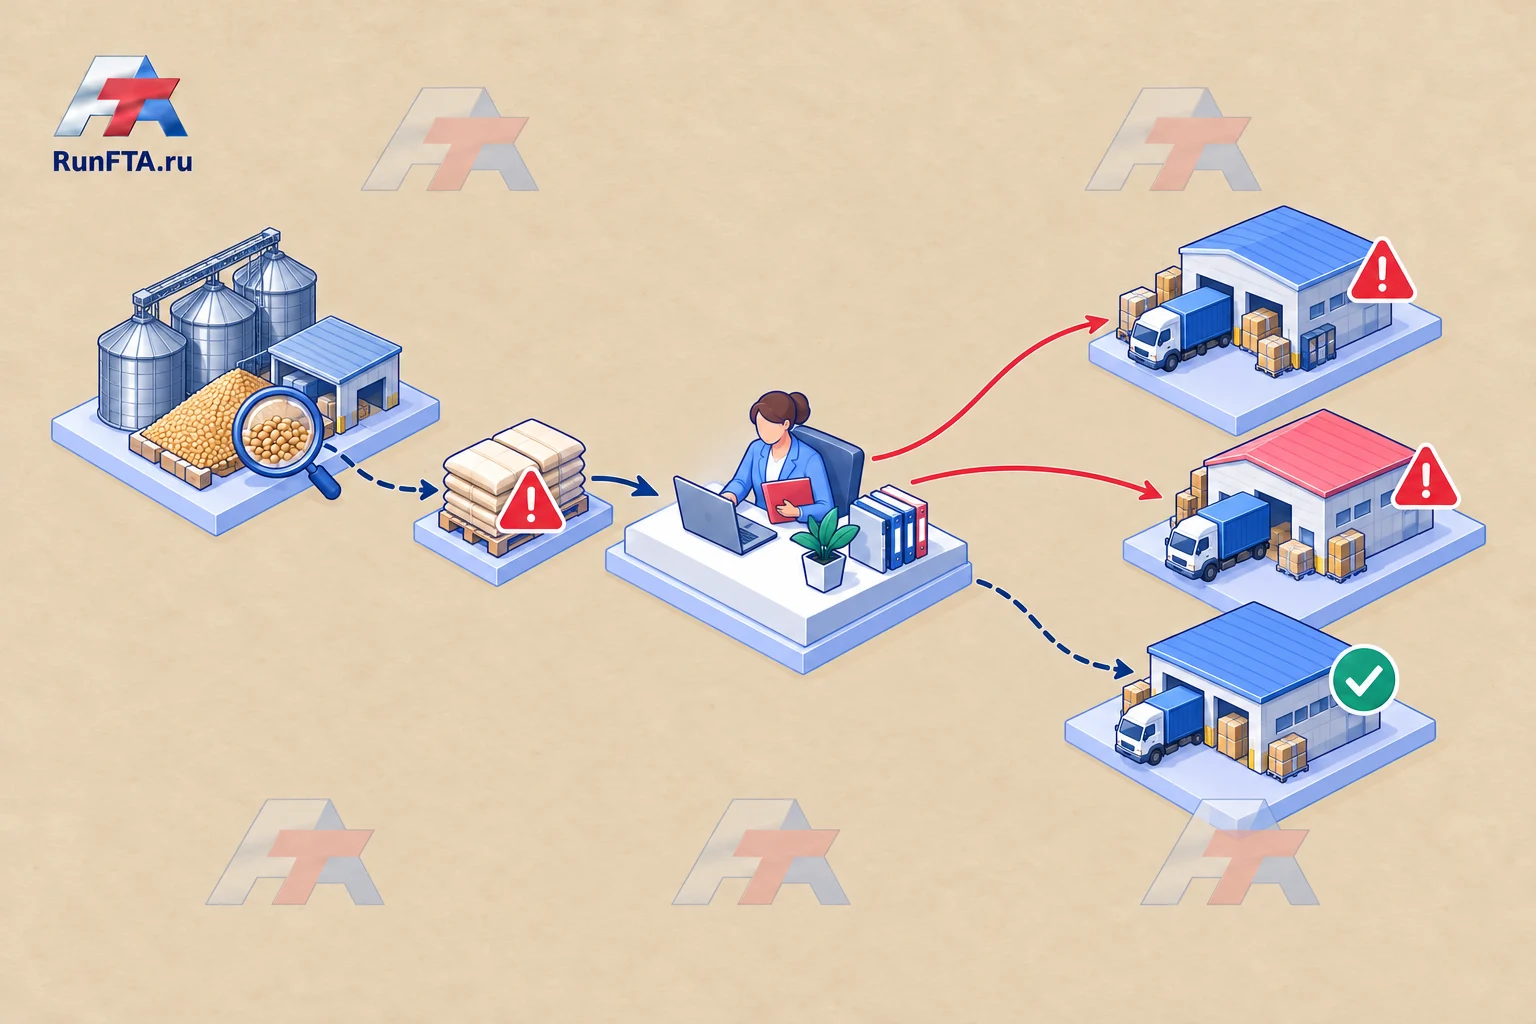
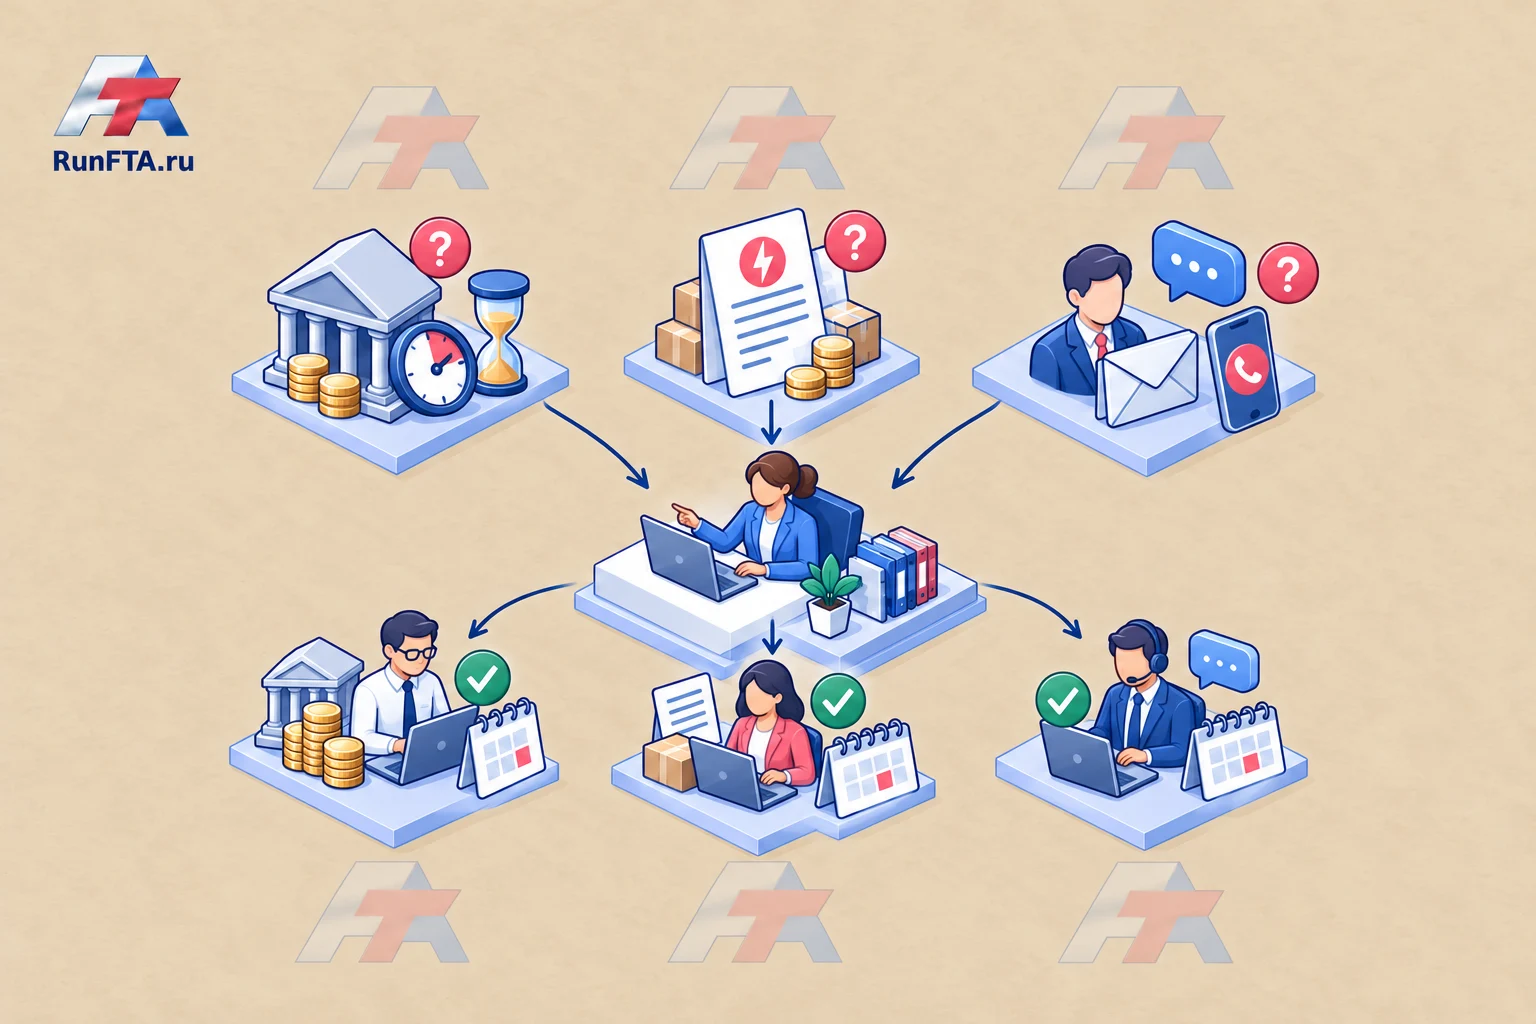
不要混淆银行延迟和商品争议
银行问题需要转账信息和与银行的互动。商品质量争议需要合同条款和商品证明。如果没有商定的期限,则需审查合同条款。一个提醒模板无法解决这三种情况。
在没有依据的情况下,不要承诺在选定日期前收到资金。《贸易融资指南》中的外国金融产品只是工具示例,而不是证明其适用于俄罗斯公司。
检查风险变化,而不仅仅是总余额
在定期审查中,请包括新的拖欠、变化的承诺、争议金额和无负责人的行动。将协议历史与应收账款依据保存在一起。
通过CRM中的交易卡片可以将文件和付款关联起来。审查的有用结果是对每笔重要金额达成一致的下一步行动,而不仅仅是应收账款账龄图。
面向管理者的实践指南。所有示例均为假设,适用要求和条件须按具体产品、国家和合同核实。资料核查日期:2026年10月24日。