Крупнейший по выручке клиент не всегда главный риск
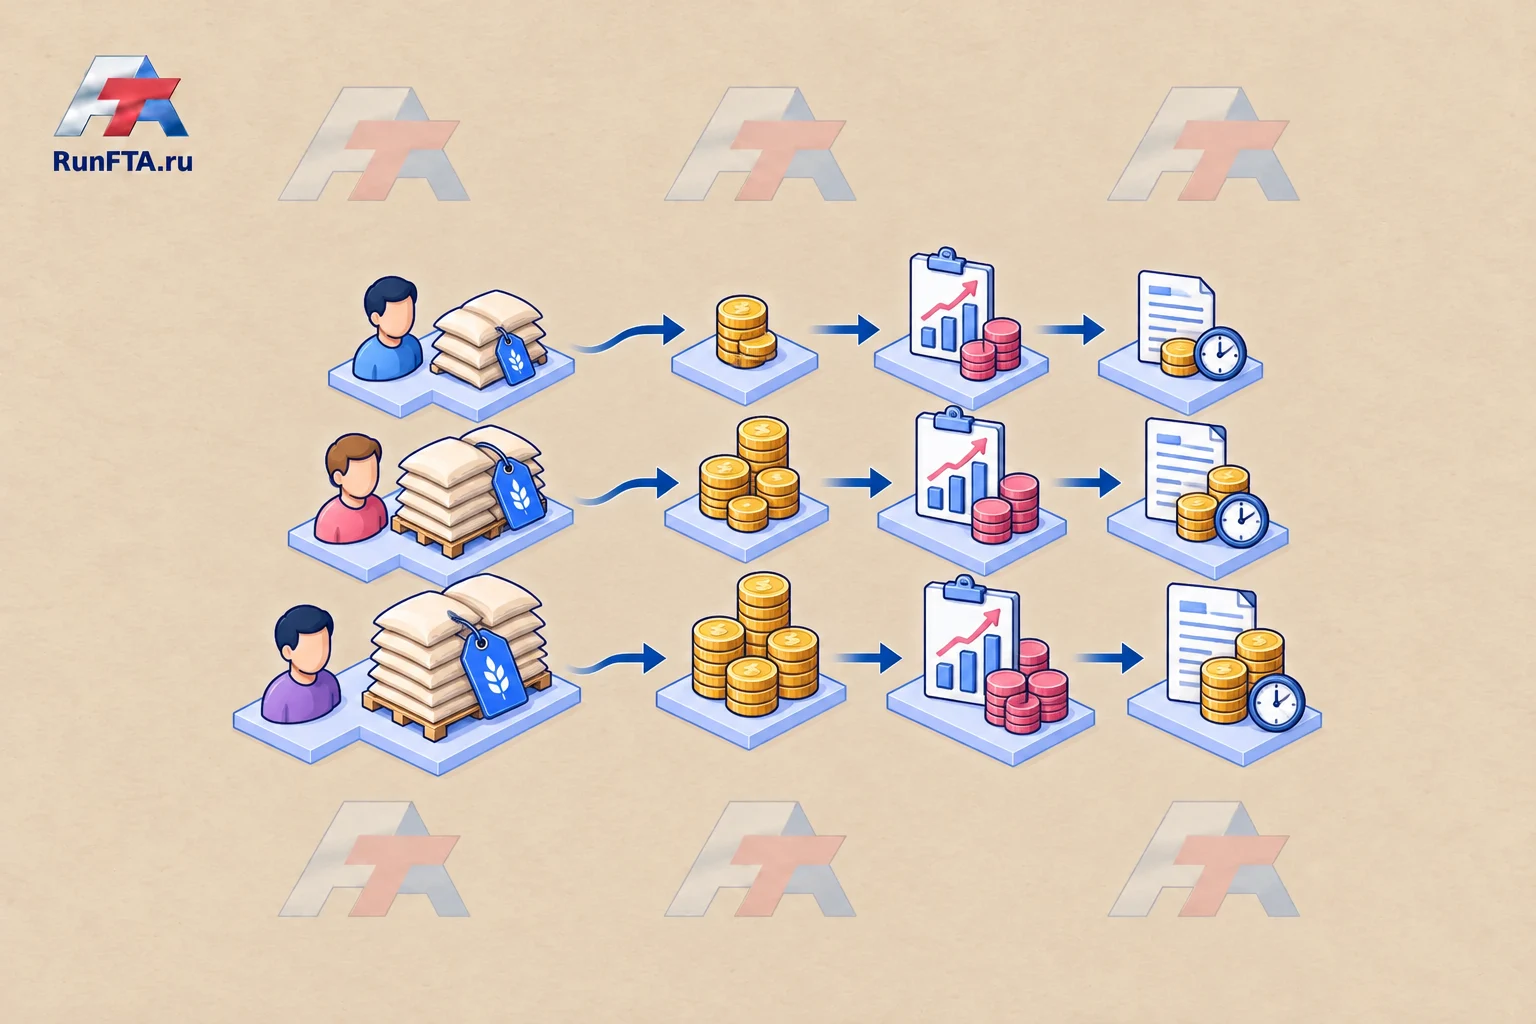
Один покупатель даёт большую долю оборота.
Но зависимость компании может быть ещё выше по открытым платежам или закупленному под него товару.
Одна диаграмма выручки не показывает этих различий.
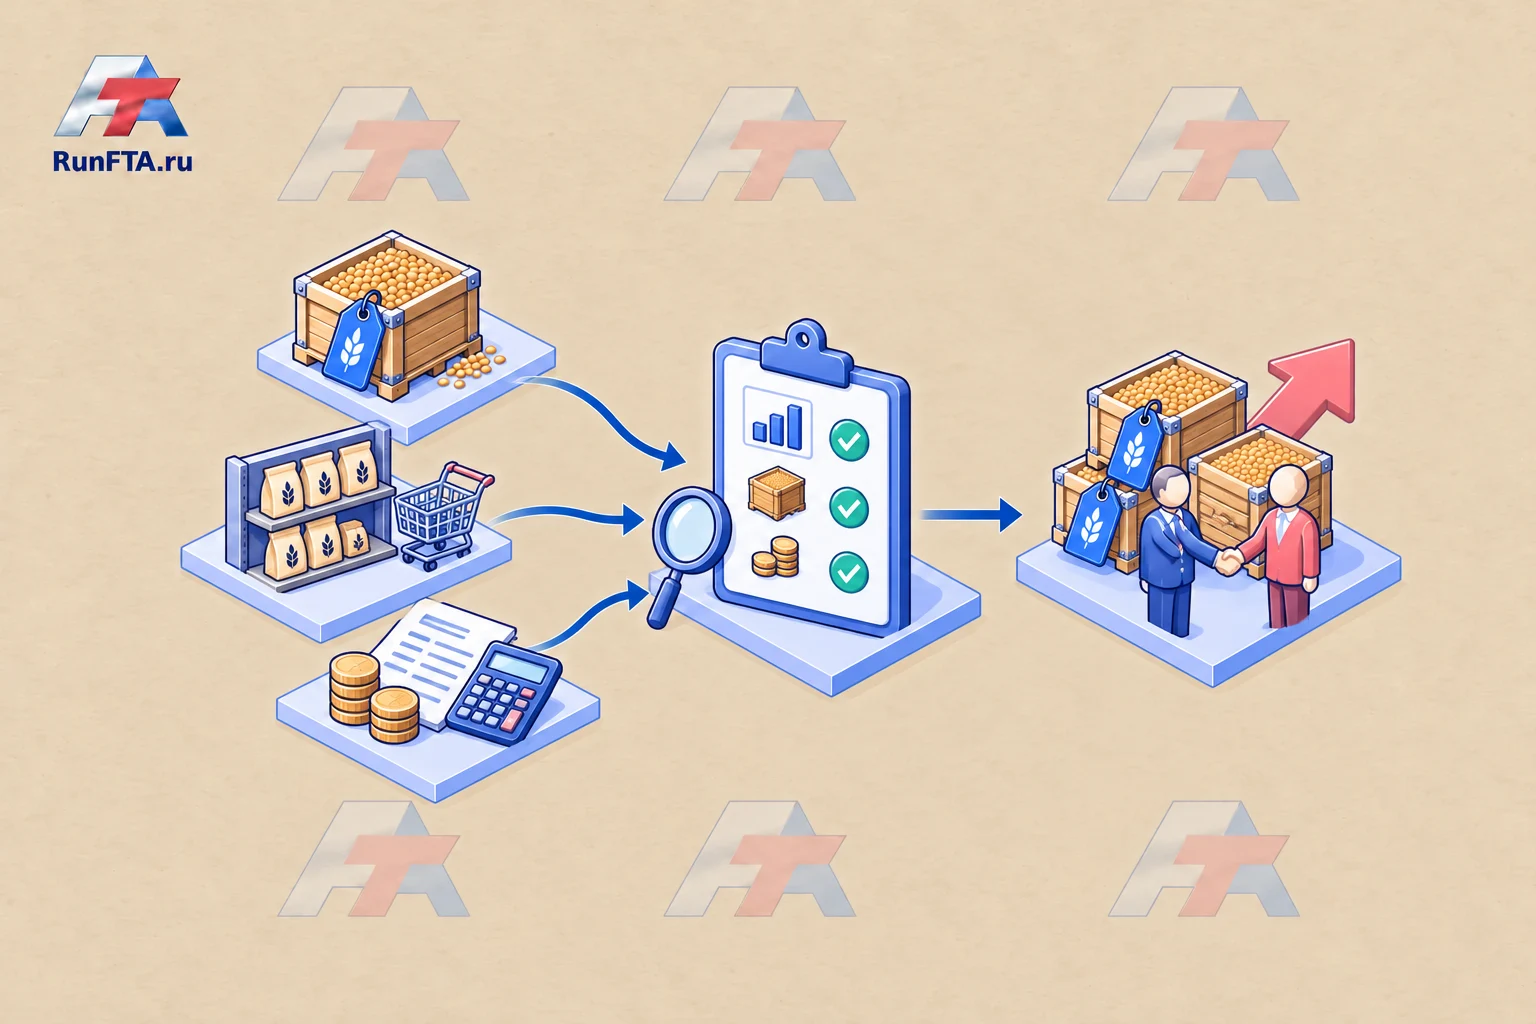
Для руководителя полезно сравнивать по покупателям несколько оснований: выручку, выбранный показатель вклада в результат, дебиторскую задолженность и уже принятые обязательства.
Это внутренняя оценка концентрации, не кредитный рейтинг и не доказательство ненадёжности клиента.
Обсудим зависимость от покупателей в вашей компании
Помогу разобрать зависимость от покупателей, собрать исходные данные и подтверждения, определить участников и ближайшие действия.
Обсудим также похожие сложности и связанные задачи ВЭД в вашей компании.
Объём сопровождения согласуем до начала работы.
Согласуйте единый период и определение показателей
Выберите период и одинаковое правило расчёта для всех покупателей.
Выручка за год и задолженность на сегодняшнюю дату — разные срезы, их нужно подписать.
Не смешивайте оплаченные продажи с прогнозом будущих заказов.
Отдельно покажите связанные компании, если такая связь подтверждена и важна для решения.
Несколько договоров одной группы могут не давать независимых источников спроса.
Не объединяйте покупателей по догадке: основание связи сохраняют вместе с данными.
Учебное сравнение трёх долей
Все значения условные, в одной денежной единице.
Вклад — выбранный компанией управленческий показатель, не чистая прибыль.
| Покупатель | Выручка | Вклад | Открытая задолженность |
|---|---|---|---|
| A | 100 | 10 | 40 |
| B | 60 | 20 | 10 |
| C | 40 | 10 | 0 |
| Всего | 200 | 40 | 50 |
Доля A: 50% выручки, 25% вклада и 80% открытой задолженности.
Эти доли отвечают на разные вопросы.
Из таблицы нельзя вывести вероятность неоплаты или универсально допустимый уровень концентрации.
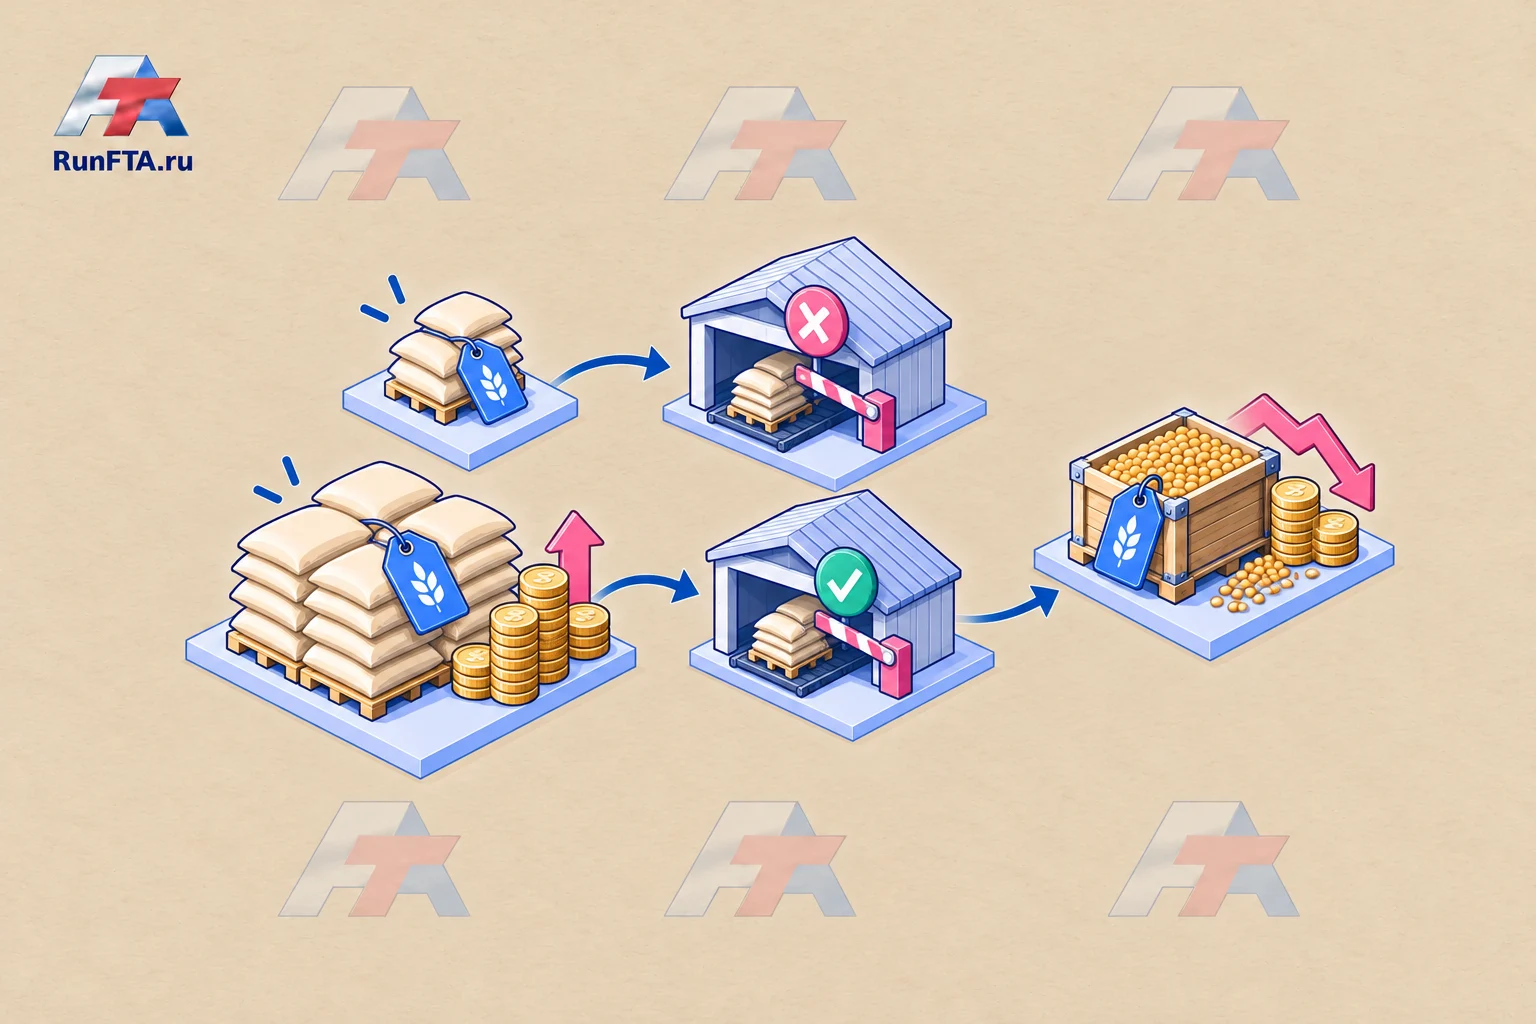
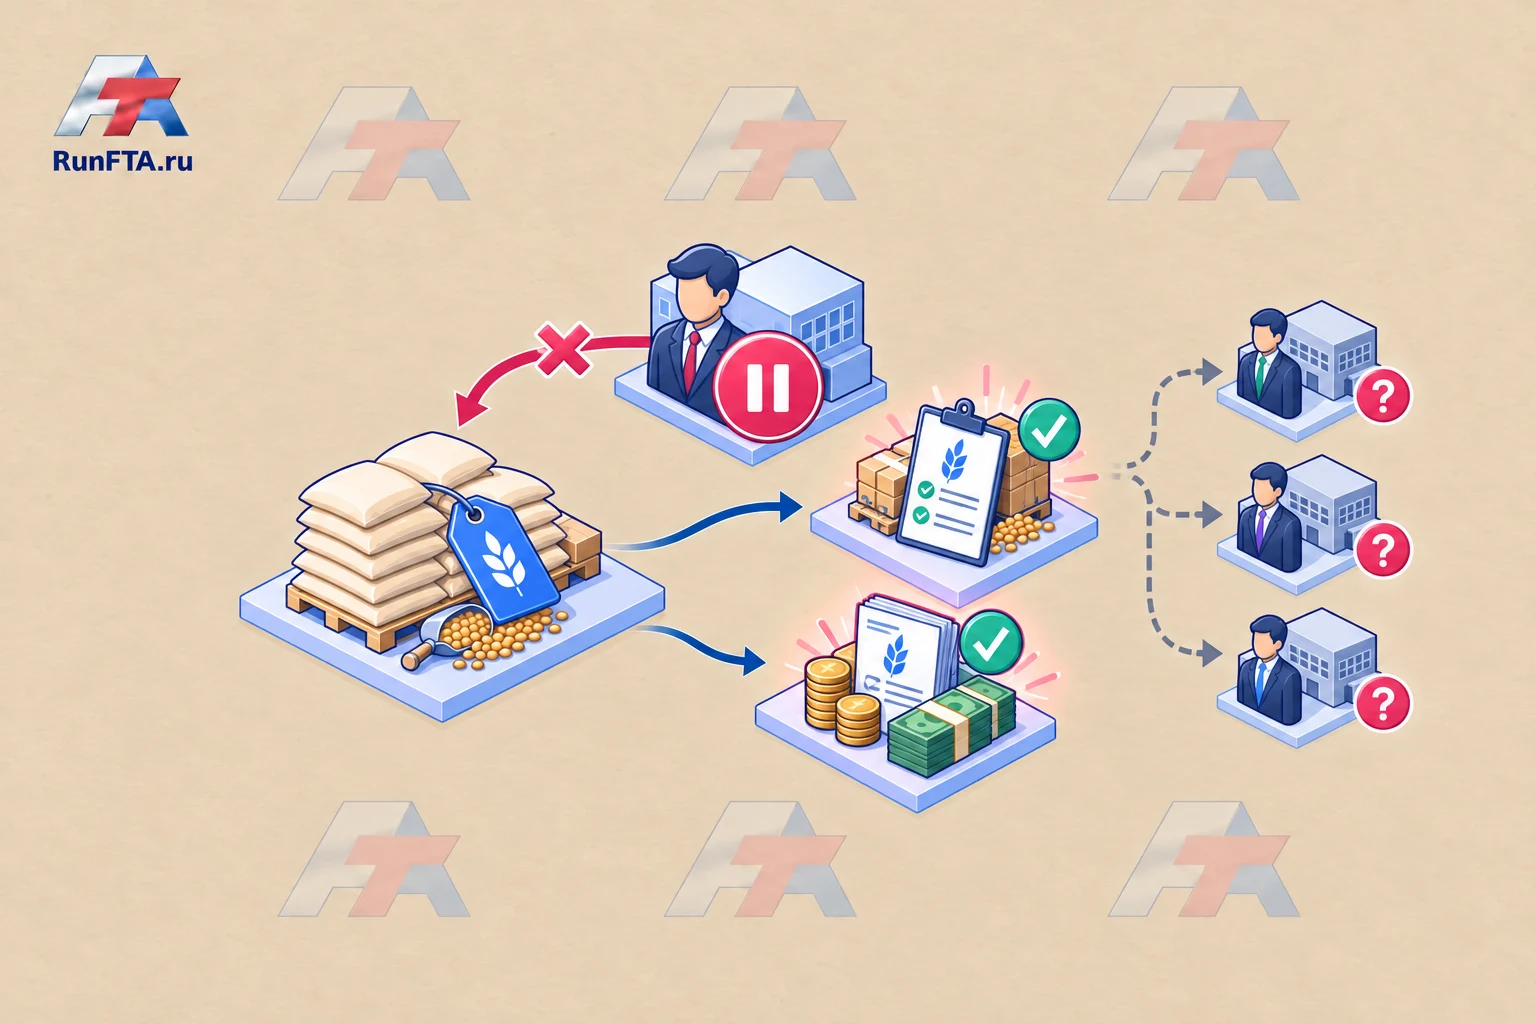
Проверьте сценарий остановки новых заказов
Посмотрите, какие закупки, мощности и расходы уже связаны с крупнейшим покупателем.
Отдельно рассмотрите отсутствие новых заказов и задержку оплаты прежних: последствия различаются.
Не считайте альтернативного клиента готовой заменой только по факту знакомства.
Варианты действий обсуждают с финансовыми и коммерческими участниками: условия новых обязательств, распределение продаж, развитие других каналов.
Универсального безопасного процента нет; решение зависит от товара, договоров и ресурсов компании.
Обновляйте зависимость до новых обязательств
Вынесите сводку на проверку перед крупной закупкой или расширением отсрочки.
Отмечайте изменение долей и причину: рост реальных продаж, уменьшение других клиентов или накопление неоплаченного остатка.
Данные оплаты свяжите с реестром дебиторской задолженности.
Цель — увидеть структуру зависимости и обсудить управляемые действия, не объявляя крупного покупателя проблемным без фактов.
Практический материал для руководителей.
Примеры учебные.
Требования и договорные условия проверяются для конкретного продукта, страны и поставки; внутренние формы не заменяют официальные процедуры.
Источники проверены 25.10.2026.