首先确定一个比较点
供应商提议的价格和买方仓库的整批成本回答的是不同问题。前者用于与其他卖家的提议进行比较,后者用于决定利润和下一次订购。
首先确定一个比较点——例如,产品在买方仓库。
然后收集直到该点的已确认费用,与计划进行比较,并标记未结清的账单。
这种分析有助于确定产品价格、路线或服务组合是否发生了变化。
确定价格中已包含的内容
检查合同、规格说明和承运商的报价。交货条件和指定地点有助于分配责任,但不能替代价格和付款协议。同一路线可能涉及不同承包商的服务;核对账单细节而非仅总额。
例如,如果协议的产品价格已包含运输至某一地点,就不能再将同一运输费用单独列为计划条目。计算前,请承运商列出其价格中包含的服务,并检查是否与供应商的提议重叠。
国际贸易管理局建议将产品价格、运输、保险、税费和其他付款统一考虑。这是一种总体评估方法,而非特定买方国家税费计算指南。
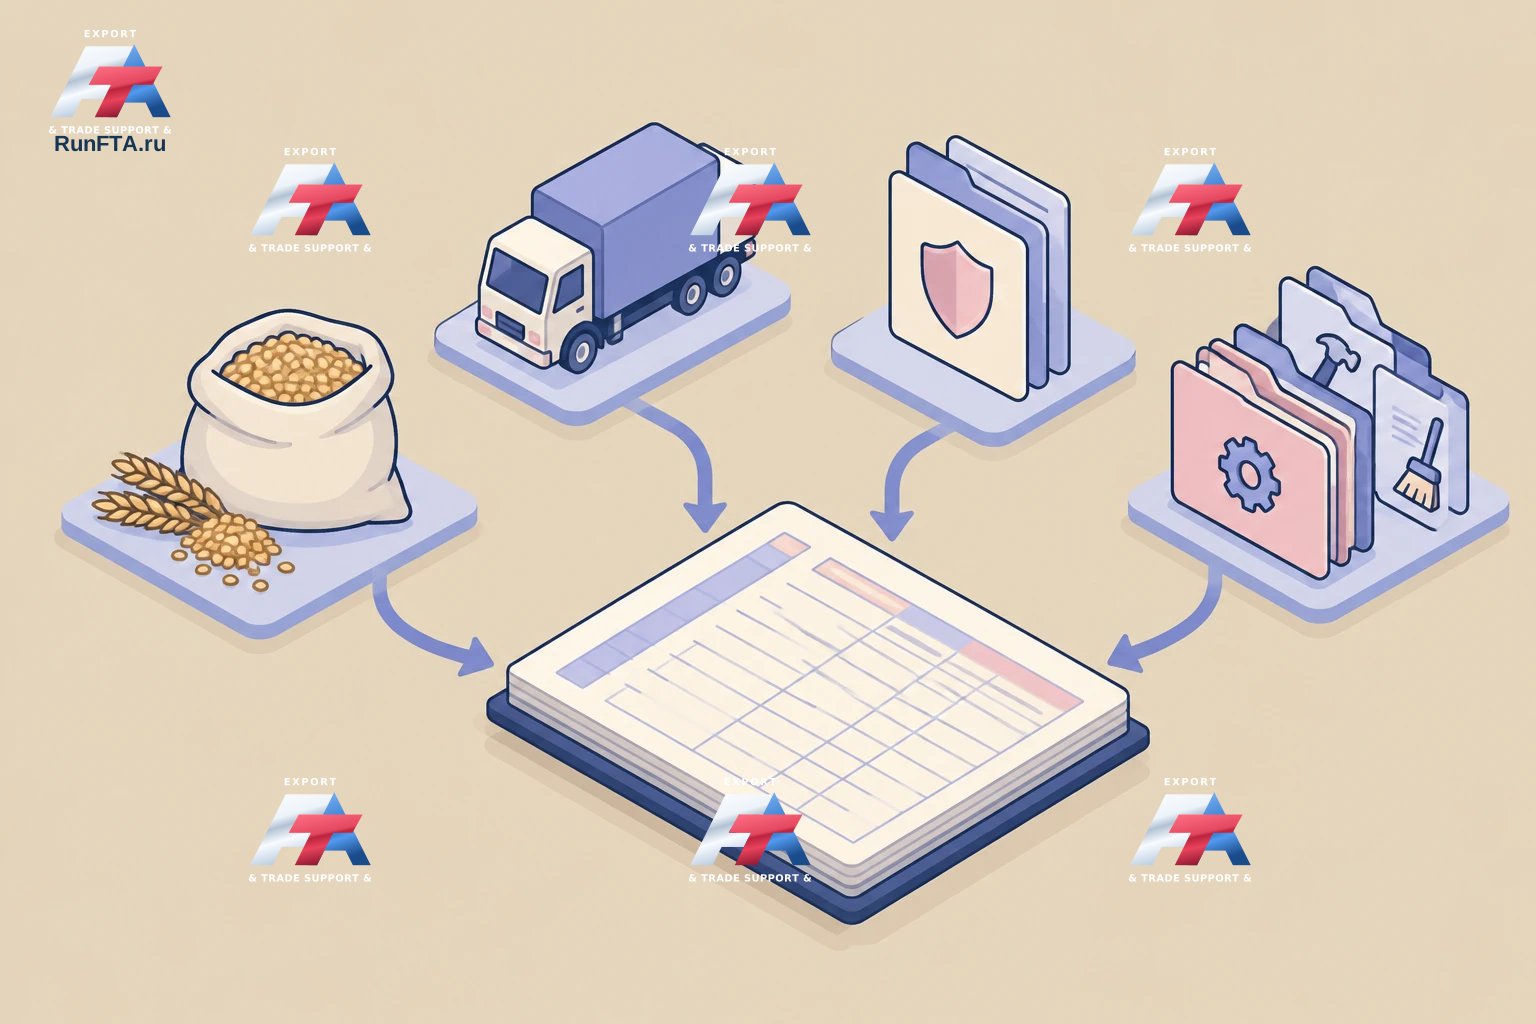
将计划和实际数据汇总为同一货币
每行保留原货币金额、汇率、日期、来源和状态(估算、确认的发票或付款)。管理者可以看到哪些金额是最终的,哪些还在等待单据。
| 项目 | 比较内容 | 可能出错的地方 |
|---|---|---|
| 产品 | 数量、计量单位和协议价格 | 比较了不同数量或规格版本 |
| 运输 | 路线段和包含的服务 | 路线段可能已包含在供应商价格中 |
| 保险 | 保险期和覆盖范围 | 比较了不同条件的成本 |
| 进口付款 | 确认的计算和实际费用 | 未将可退还金额与最终成本分开 |
| 附加服务 | 依据、期间和发票 | 同时计算了估算和最终发票 |
为管理比较,请与财务专家协商统一货币和汇算方法。会计和税务报告可能需要不同方法;不要用本文表格替代。
假设示例:偏差来源
所有数值均为假设货币单位。产品数量和比较的服务组合相同。
| 费用 | 计划 | 实际 | 偏差 |
|---|---|---|---|
| 产品 | 100,000 | 105,000 | +5,000 |
| 运输 | 10,000 | 12,000 | +2,000 |
| 保险 | 2,000 | 2,500 | +500 |
| 其他确认服务 | 3,000 | 5,500 | +2,500 |
| 合计 | 115,000 | 125,000 | +10,000 |
10,000单位的差异中,一半与产品价格有关,2,000与运输有关,500与保险有关,2,500与其他服务有关。
这些条目显示了偏差发生的位置,但未说明原因——汇率、重量、路线或条件的变化需单独确认。
如果部分发票尚未收到,请显示两个值:确认成本和包含未结费用的预测。不要将缺少发票视为缺少费用。
下一批次的决策
在重新订购前,管理者应收到一份简要报告:哪些偏差已由文件确认,哪些金额仍为估算,哪些条件可在新订购前讨论,以及谁负责协调。
比较两个报价时,请将其统一为相同数量、货币、交货点和服务组合。
相关任务是评估服务出口买家的成本。该任务涉及团队和操作成本;本文关注特定进口批次的总成本。
难以确定哪些费用增加了批次成本?我将帮您收集交货条件和发票,组织与参与方的核对,并为财务专家准备问题。请告知产品、目的国和采购阶段。
本文为建议的内部管理流程,示例均为假设。具体权限、合同条件及强制程序须按交易逐项核实;境外指南不构成俄罗斯法律要求。核查日期:2026年10月27日。