货币收入不能显示外汇敞口
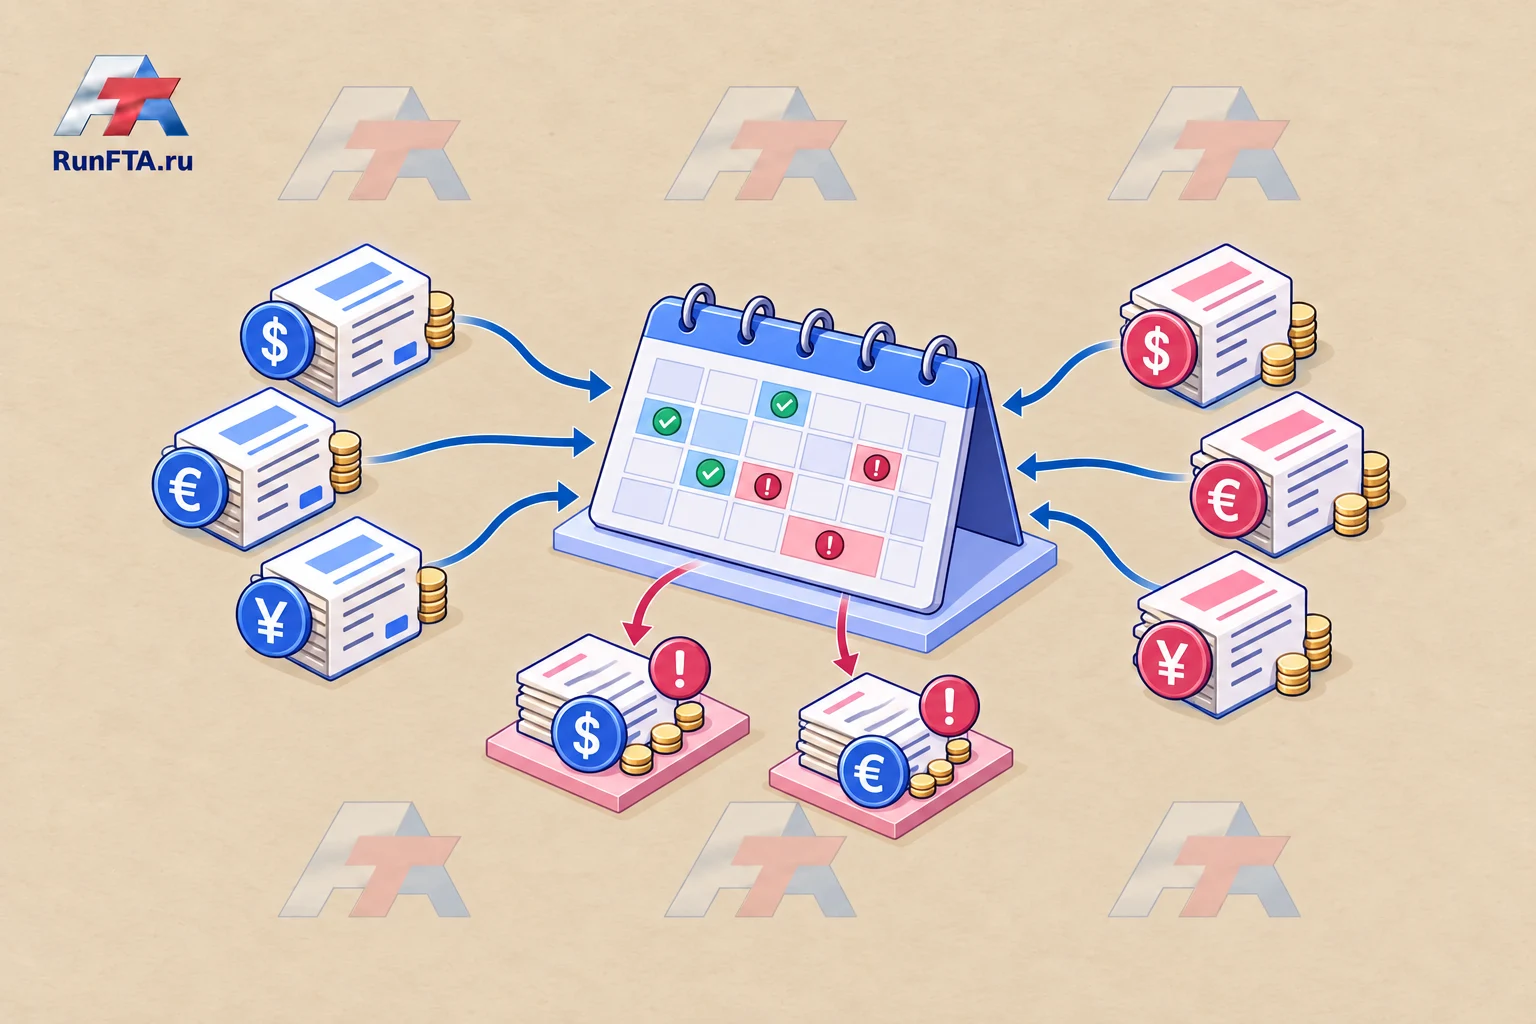
合同使用一种货币,采购使用另一种货币,而付款日期各不相同。
即使按初始计算是盈利的批次,汇率变化也可能带来不同的货币结果。
为了管理这一点,您需要金额日历,而不是市场趋势预测。
国际贸易管理局的资料通过美国出口商的例子解释了交易与付款之间汇率变化的风险。下面是公司的独立记账表格;不应默认有关外汇工具及结算方式在俄罗斯可用。
按货币和日期对收入和义务进行对齐
对于每个流程,记录金额、货币、预期日期、依据和确认状态。单独标注预付款、剩余付款和对供应商已承担的义务。销售预测不等于确认的收入。
同一货币的收入和支出可能部分匹配,但不同的时间和不确定的金额仍然存在风险。
未经验证不要将这种关联称为完全覆盖。
实际的银行条件、费用和可能的限制应与服务银行讨论。
现金结果敏感性示例
假设预期收到100,000单位外币,而假设的卢布支出为7,500,000。此处没有汇率预测、税收、费用或货币建议。
| 假设汇率 | 收入的卢布等值 | 与支出的差异 |
|---|---|---|
| 80 | 8,000,000 | 500,000 |
| 75 | 7,500,000 | 0 |
| 70 | 7,000,000 | −500,000 |
这是简化场景的敏感性,不是交易的会计利润。做出实际决策时,需包含其他支出和现金流日期。
讨论行动而非猜测汇率
指定谁更新日历,在何种变化下将条件返回给管理者以供决策。日期、货币或工具的任何可能变化都需要与对手方、银行和相关参与者协调。
不要仅因合同中规定了外币就承诺提供保护。不要将外国银行产品视为俄罗斯公司可用的产品。日历的意义在于在承担义务之前使风险可见,而非从波动中获利。
将头寸与批次的现金计划联系起来
在付款日期、数量或采购发生变化时更新记录。保留原始场景和重新计算的原因:更改一个数字并不能解释决策。单独显示实际 到账和预期金额。
使用 出口批次营运资本计划。它回答了何时需要资金的问题;货币日历则补充了以何种货币以及结果的哪一部分仍取决于未知汇率。
面向管理者的实践指南。示例均为假设。须按具体产品、国家和货物核实要求及合同条件;内部表格不能替代正式程序。资料核查日期:2026年10月25日。