发出的金额可能与入账金额不一致
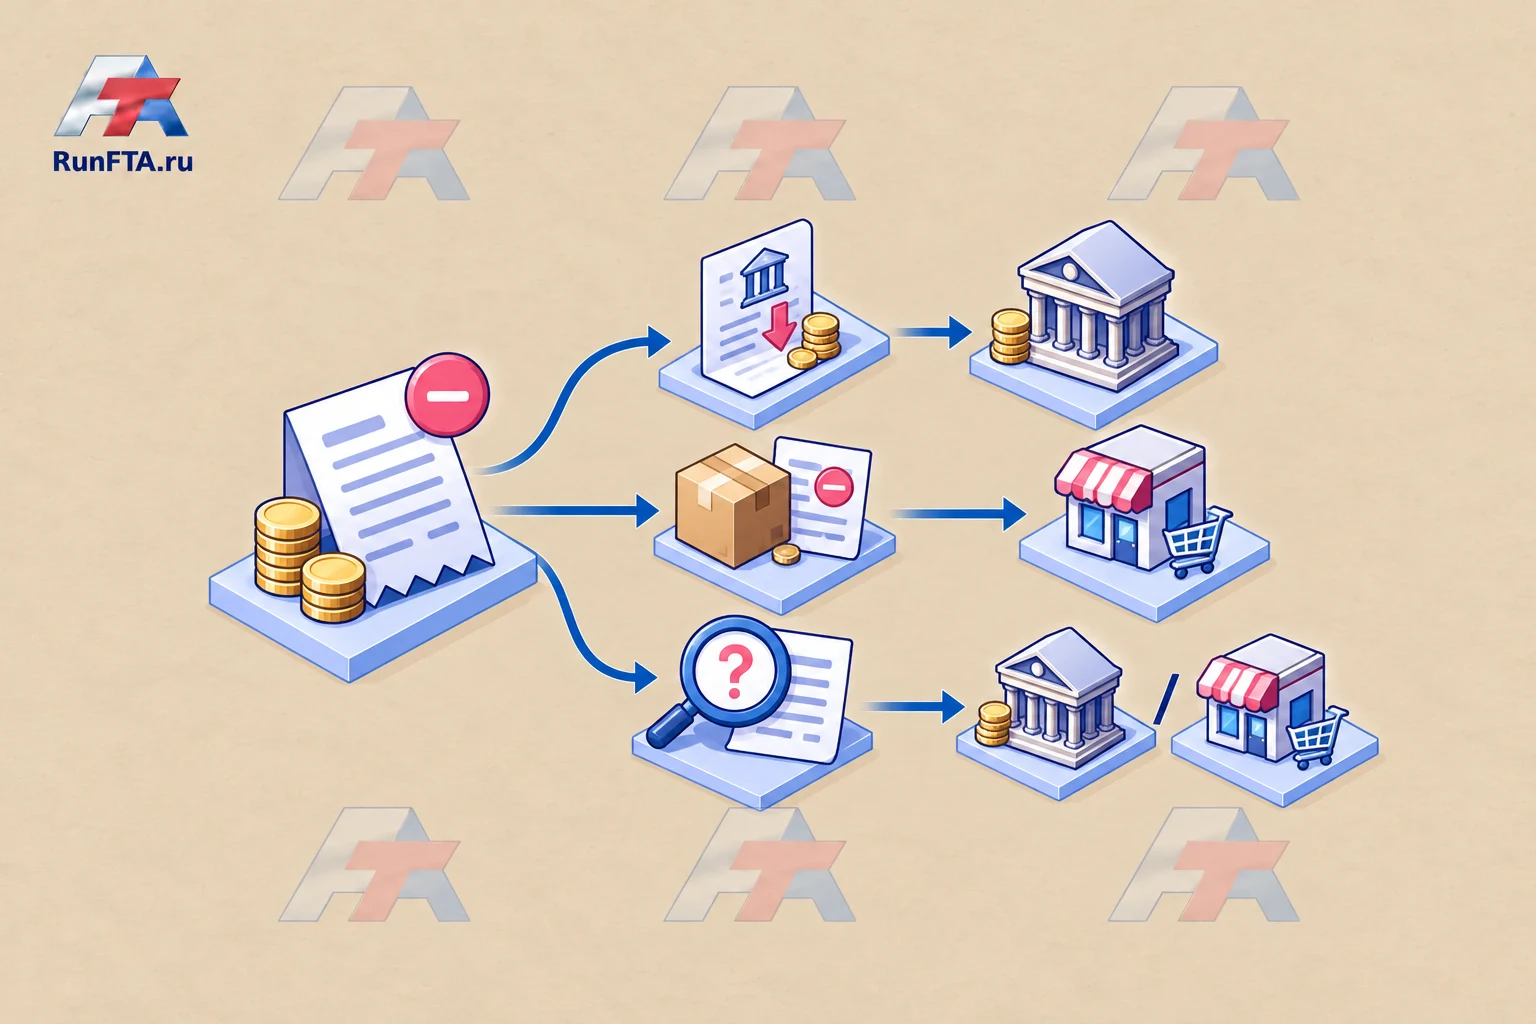
买家发送了转账确认,但账户入账金额低于发票金额。在将此视为商业欠款之前,请区分付款指令金额、银行扣款、汇兑和实际入账。
国际转账中存在OUR、SHA和BEN三种费用分摊方式。
这些方式的存在及效果需向服务银行确认,针对具体渠道。
选择标识本身并不承诺通过任何路线处理付款或无附加条件地入账准确金额。
将费用与付款条件一同协商确定
记录卖方应收的金额和货币种类,明确谁承担协议中的手续费,以及双方如何处理差异。单独向银行询问可用的转账选项、费率和确认获取流程。
汇出银行、中间银行和收款银行在计算中可能有不同参与方式。
不要仅根据两个数字的差异推断扣款来源。
汇兑时需要实际交易的货币和汇率。
这些数据不应与给买家的商业折扣混淆。
结算条件和路线可用性需针对参与方和交易日期进行核实;本文不提供规避限制的建议。

入账教学核对
所有数字均为假设,使用单一货币,无汇兑。
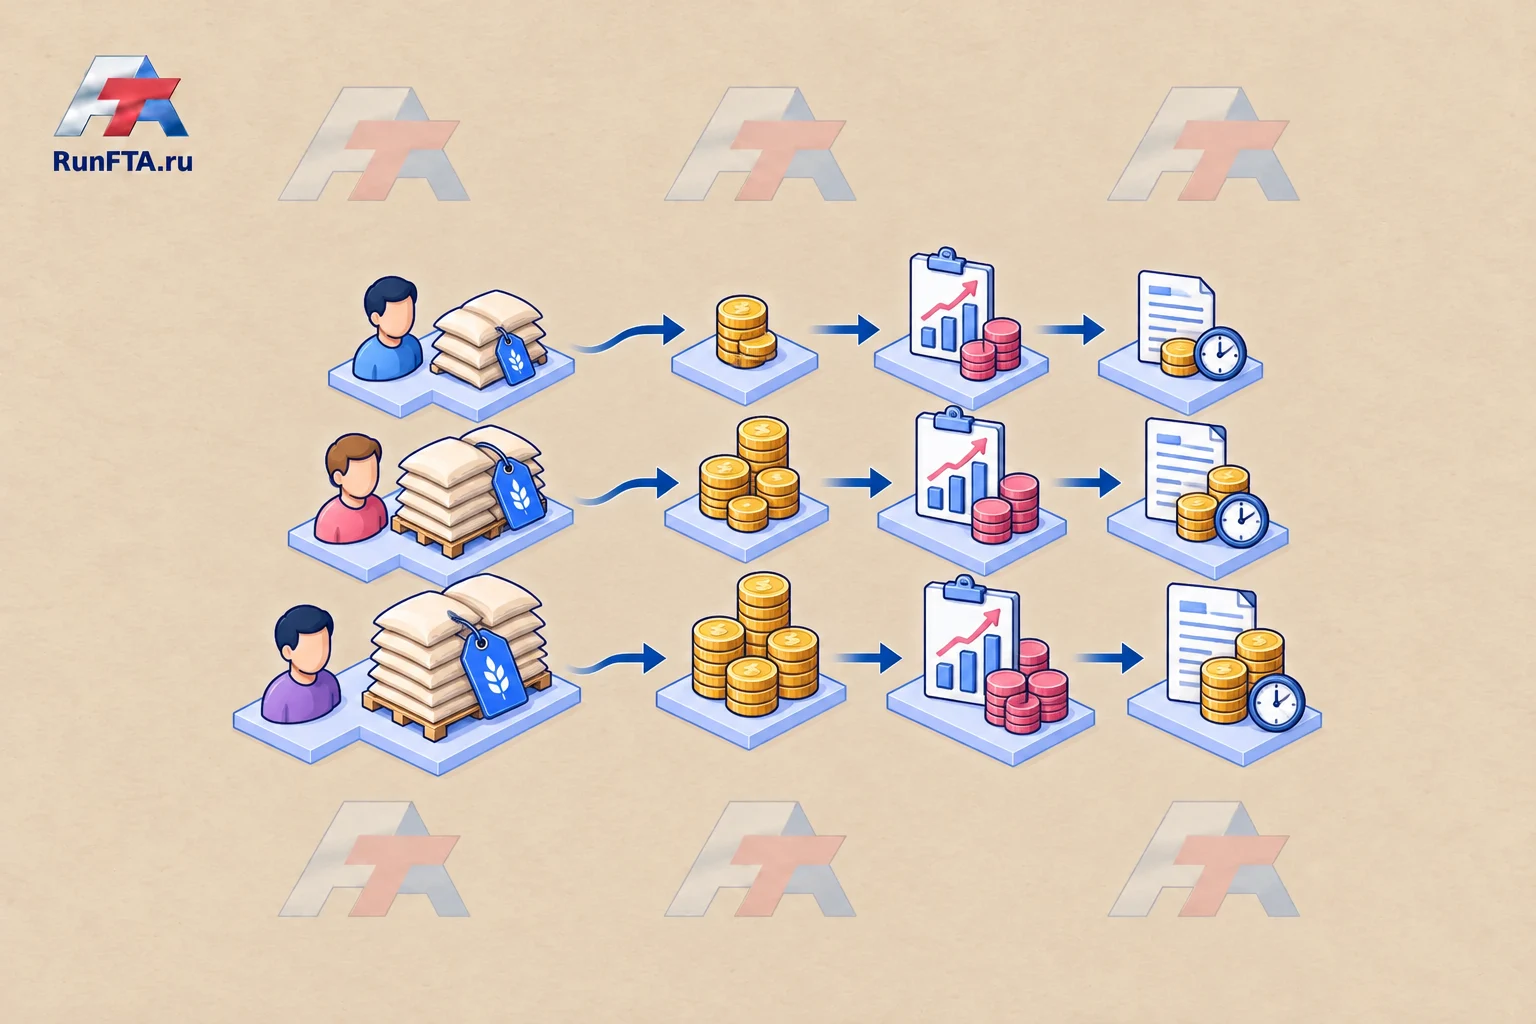
根据发票,预期为10,000单位;买家下达了10,000的转账付款指令;实际入账为9,970。
30的差额尚未解释其原因。
| 记录 | 需核对内容 |
|---|---|
| 发票 — 10,000 | 买家当前义务 |
| 付款指令 — 10,000 | 执行确认(而非仅创建) |
| 入账 — 9,970 | 特定入账的对账单 |
| 差额 — 30 | 扣款单据或其他解释 |
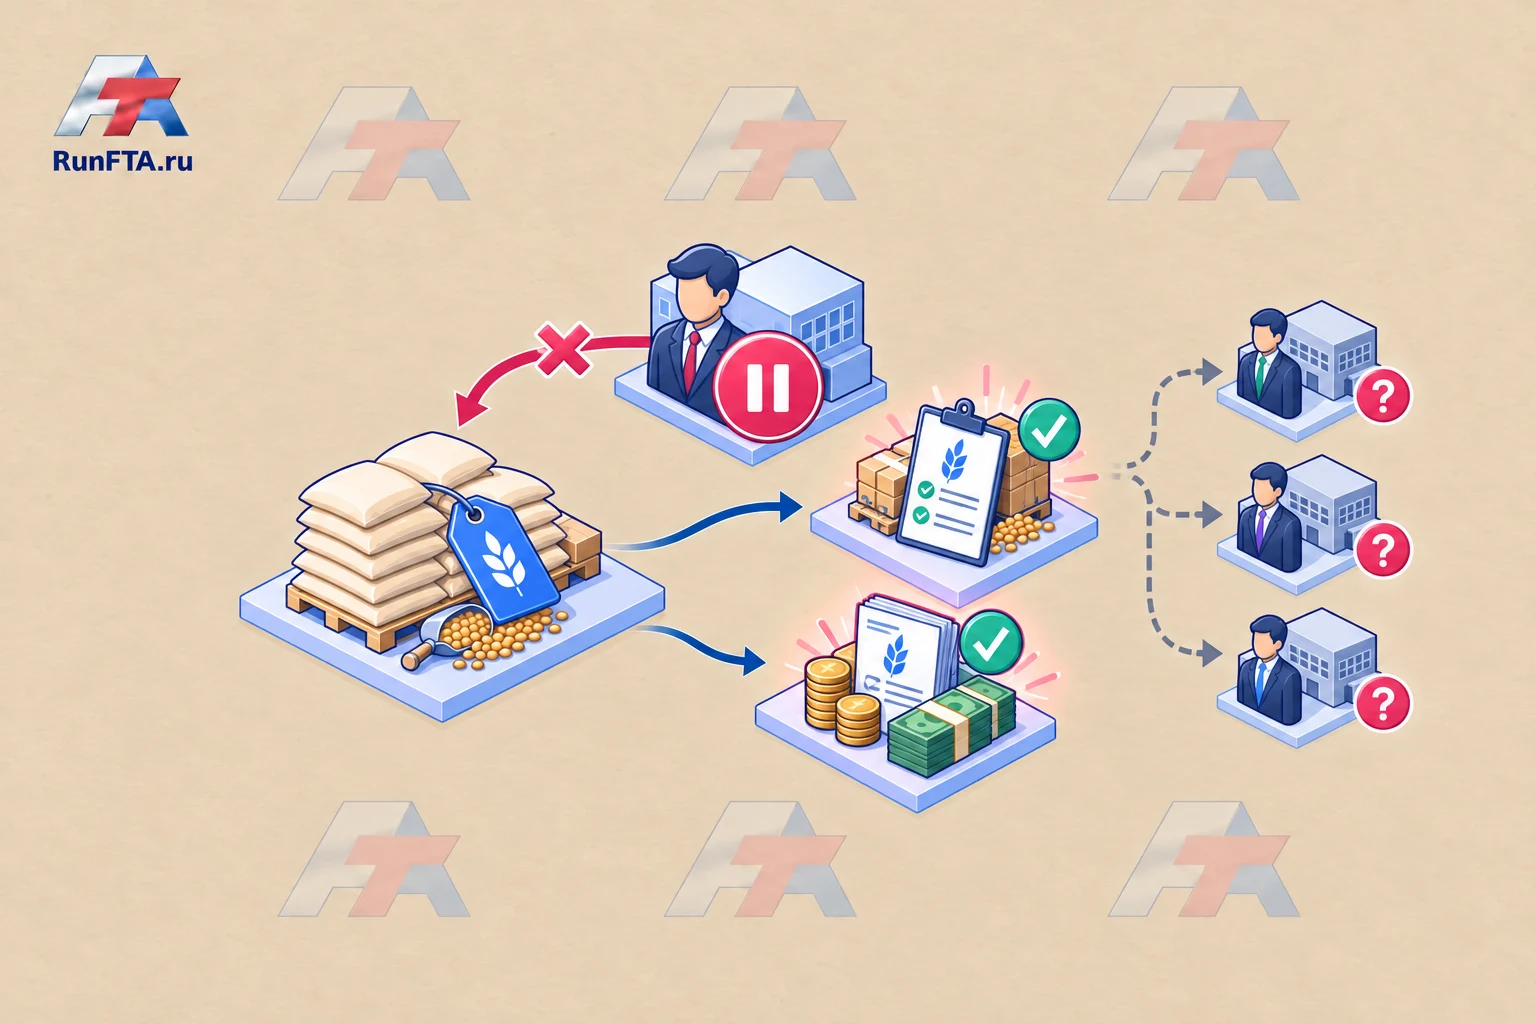
若银行确认了扣款,应根据合同另行确定承担方。若无确认,原因仍不明。未经协议授权,不能同时将差额列为手续费并视为欠款。
不要自动关闭应收账款
财务人员将入账与发票和银行文件关联。协调员向买家索要缺失的确认文件。授权负责人依据合同范围解决商业处理方案。
在查明原因并达成会计决策前,保持余额单独记录。退款、重新发送和修正付款指令是不同情况,各有条件和费用。在核实前一笔付款状态前,不要提出新付款。
以清晰的记录作为结果
结算卡中应显示预期金额、已执行的付款指令、入账、确认的扣款和未结余额。保存核对日期和下一步负责人。
将记录与逾期应收账款台账关联。将银行问题与买方义务分开有助于有针对性地讨论偏差原因,避免过早承诺全额结算。
面向管理者的实践指南。示例均为假设。须按具体产品、国家和货物核实要求及合同条件;内部表格不能替代正式程序。资料核查日期:2026年10月25日。