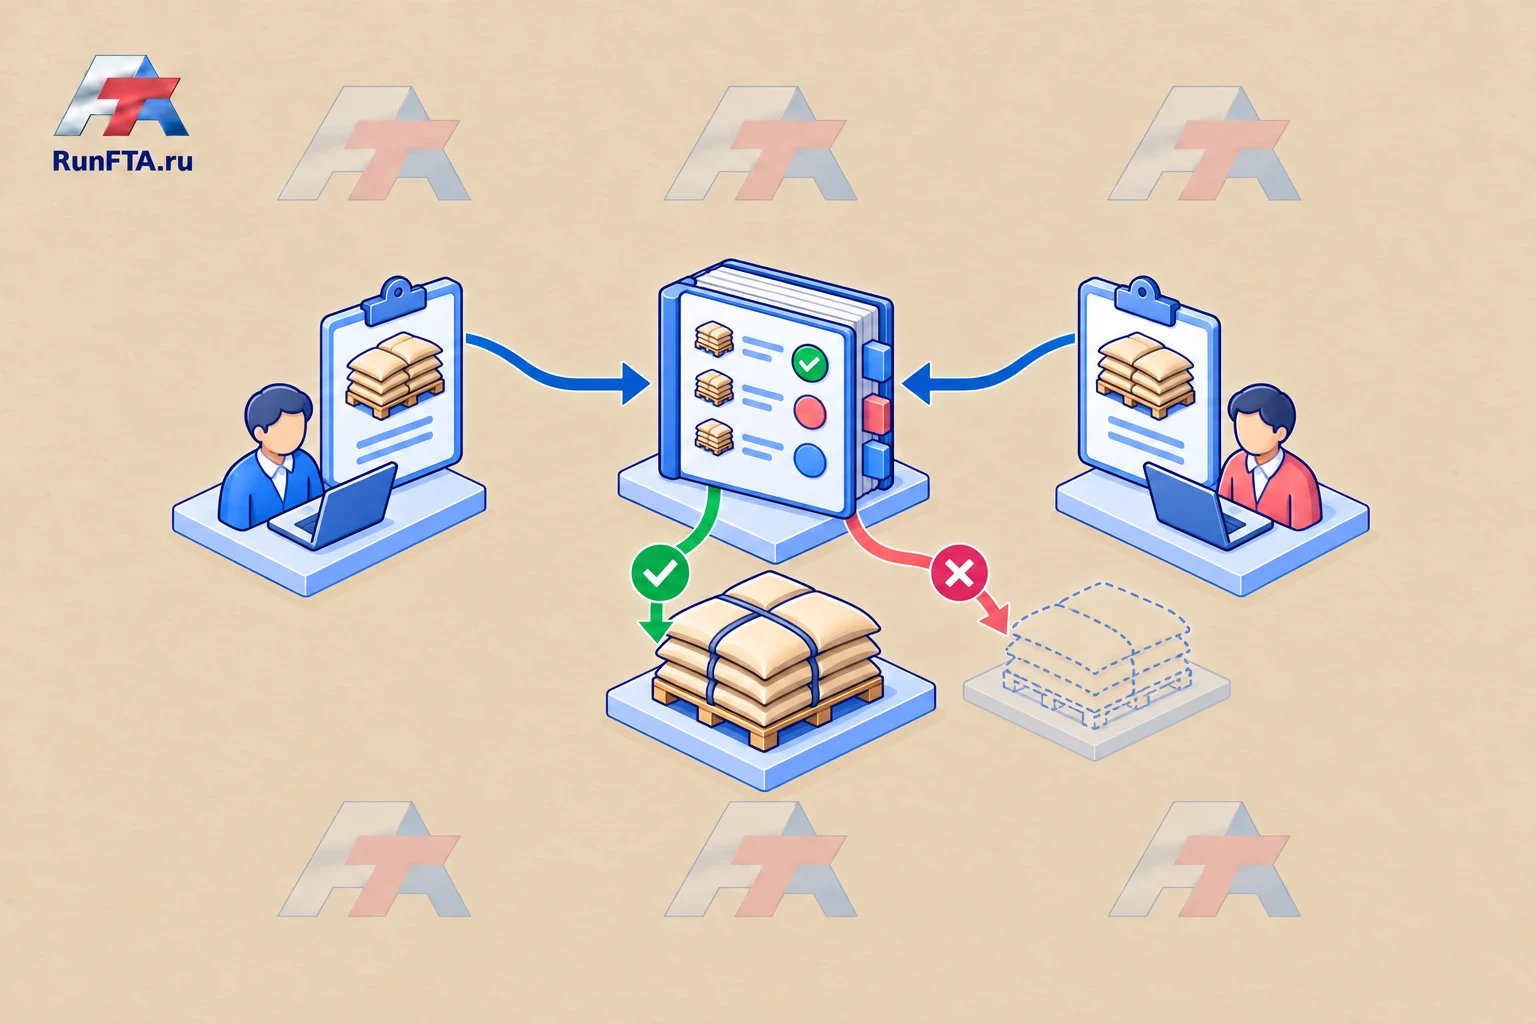
Один заказ — несколько самостоятельных событий
Из согласованных 100 тонн поставщик отправил 40, затем ещё 35.
В карточке заказ уже выглядит выполненным, потому что появилась транспортная накладная.
Между тем остаются 25 тонн, а документы и оплата могут относиться к разным частям.
Это учебный пример. Для реальной сделки сначала проверяют, допустимы ли частичные отгрузки по договору, условиям расчётов и маршруту.
Внутренняя таблица не даёт разрешения разбить поставку и не заменяет согласование с покупателем или банком.
Обсудим учёт частичных отгрузок в вашей компании
Помогу разобрать учёт частичных отгрузок, собрать исходные данные и подтверждения, согласовать участников и следующие шаги.
Обсудим также похожие сложности и связанные задачи ВЭД.
Объём сопровождения и участие профильных специалистов определим до начала работы.
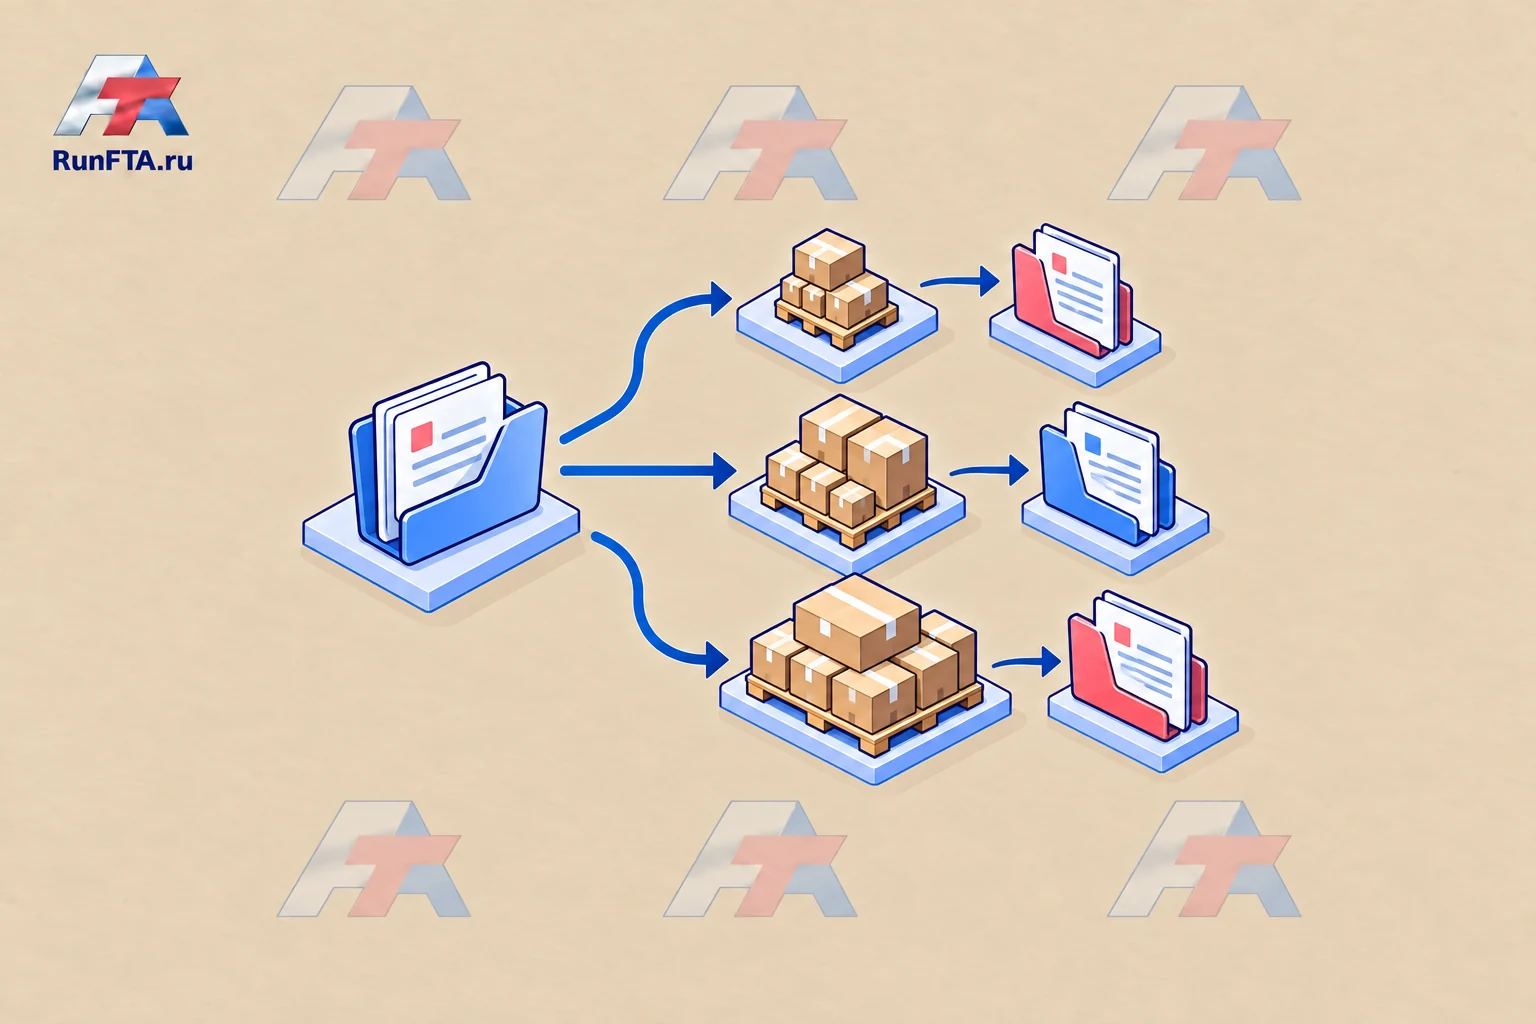
Создайте дочерние записи отгрузок
Сохраните единый номер заказа и отдельный идентификатор каждой части.
Не превращайте частичную отгрузку в новый независимый заказ без связи с исходным обязательством.
| Запись | Согласовано, т | Отгружено, т | Что ещё проверить |
|---|---|---|---|
| Заказ целиком | 100 | 75 | Остаток 25 т |
| Часть А | 40 | 40 | Приёмка и расчёт по этой части |
| Часть Б | 35 | 35 | Приёмка и расчёт по этой части |
| Часть В | 25 | 0 | Готовность и согласованная дата |
В примере 40 + 35 + 25 = 100.
Возвраты, отклонённые количества и изменения заказа записывайте отдельными событиями, чтобы арифметика не скрывала причины изменения остатка.
Не смешивайте четыре количества
Разделяйте запланированное, отгруженное, полученное и принятое количество.
Если покупатель подтвердил получение, это ещё не обязательно означает завершённую приёмку по договору.
Система SourceDay показывает один из способов вести несколько уведомлений об отгрузке по строке заказа.
Это пример программной организации учёта, а не требование к российскому экспорту.
В собственной CRM можно использовать другие названия, сохраняя связь частей и остатка.
Привяжите документы и деньги
Для каждой части укажите относящиеся к ней документы, сумму начисления и распределённые поступления.
Общий аванс нельзя посчитать полностью полученным по каждой из трёх частей.
Если распределение ещё не согласовано, так и отметьте.
Учебный пример: получено 900 000 ₽ общего аванса.
В рабочем распределении 360 000 ₽ отнесли к части А, 315 000 ₽ — к Б, 225 000 ₽ — к В. Сумма остаётся 900 000 ₽, а не утраивается.
Бухгалтерский и банковский порядок определяют профильные участники; таблица нужна для сверки.
Когда заказ можно считать завершённым
Проверьте остаток товара, статус приёмки, расчёты и открытые вопросы по всем частям.
Одна закрытая перевозка не закрывает остальные обязательства.
Если часть отменена, сохраните основание изменения общего количества.
Для каждого отправления используйте реестр экспортной отгрузки, а над ним держите сводную строку заказа.
Руководитель увидит, какая именно часть задерживает завершение сделки.
Внутренняя управленческая методика; примеры учебные.
Зарубежные источники не устанавливают российские правовые требования.
Полномочия, условия договора, ограничения и обязательные процедуры проверяются для конкретной сделки.
Проверено 26.10.2026.